「楽天・プラスS&P500の手数料はいくら?」
「S&P500に投資すると、毎年どれくらいお金がかかるの?」
「eMAXIS Slim S&P500と比べてどっちが安い?」
「オルカンのほうが手数料は安い?」
新NISAでS&P500への投資を始めようとすると、こんな疑問が出てくるのではないでしょうか。
私自身も新NISAを始めたばかりの頃は、
「S&P500を買うなら、証券会社に手数料を払うの?」
「信託報酬って何?」
「0.0何%って、結局いくら?」
と、かなり分かりにくく感じていました。
特に初心者が混乱しやすいのが、
「証券会社にかかる手数料」と「投資信託そのものにかかるコスト」は別物
ということです。
そこでこの記事では、楽天・プラスS&P500の手数料を中心に、
- 楽天・プラスS&P500の信託報酬
- eMAXIS Slim S&P500との比較
- 楽天・プラス・オールカントリーとの比較
- eMAXIS Slimオール・カントリーとの比較
- SBI証券と楽天証券の違い
- 信託報酬0.077%だと実際いくらなのか
- 信託報酬以外にかかるコスト
- 私が新NISAを始めるときに実際に気にしたこと
- 初心者はどこまで手数料を気にすればいいのか
- 結局どの商品を選べばいいのか
まで、できるだけ分かりやすく解説します。
※この記事では2026年8月時点で確認できる情報をもとに解説しています。投資信託の手数料や制度は変更される可能性があるため、購入前には必ず最新の目論見書や公式情報を確認してください。
結論|楽天・プラスS&P500の手数料は「年0.077%」
最初に結論です。
楽天・プラスS&P500の運用管理費用(信託報酬)は、
年率0.077%(税込)
です。
また、楽天証券の商品ページでは買付手数料は「なし」とされています。
ただし、
「買付手数料が無料=投資にコストが一切かからない」
という意味ではありません。
楽天・プラスS&P500を長期保有する場合、特に確認したいのが「信託報酬」です。
楽天・プラスS&P500の手数料を簡単に整理
| コスト | 楽天・プラスS&P500 |
|---|---|
| 買付手数料 | なし |
| 信託報酬 | 年0.077% |
| 信託財産留保額 | なし |
| 投資対象 | S&P500 |
| NISA | 対象 |
| 為替ヘッジ | 原則なし |
※手数料・制度などは変更される可能性があります。最新情報は公式資料をご確認ください。
そもそも「S&P500の手数料」には2種類ある
ここがこの記事で一番伝えたいポイントです。
S&P500に投資するとき、
「S&P500そのものに手数料を払う」
わけではありません。
S&P500に連動する投資信託を購入する場合、
大きく分けて、
①証券会社側のコスト
②投資信託側のコスト
があります。
手数料のイメージ
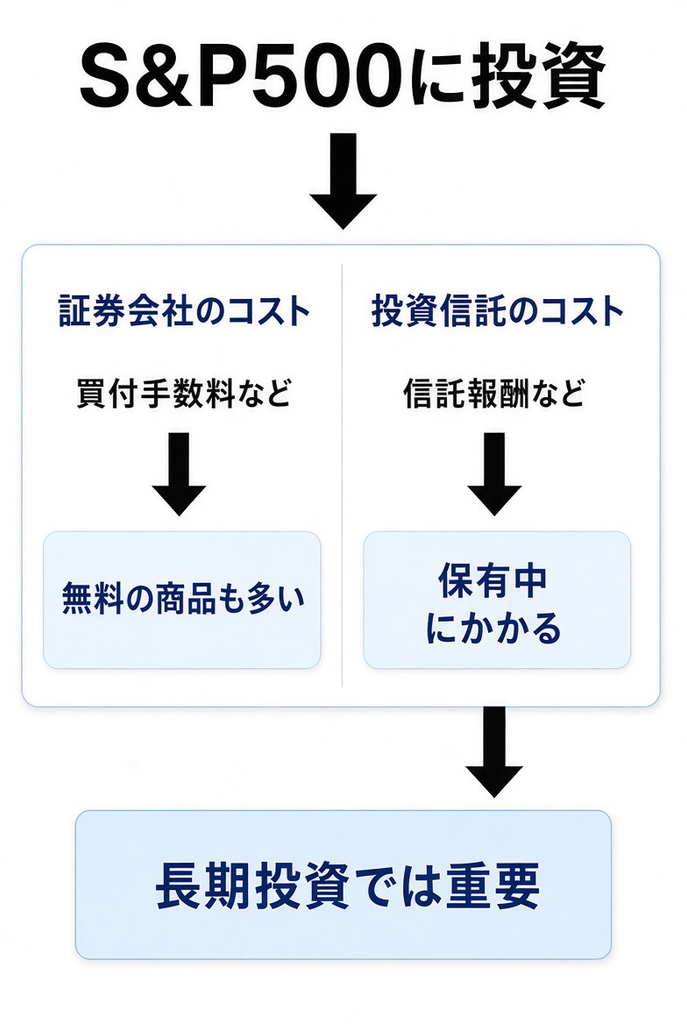
初心者の頃の私は、この2つを同じものだと思っていました。
しかし実際には、
「SBI証券や楽天証券で投資信託を買うときの手数料」
と、
「購入した投資信託を保有している間にかかるコスト」
は分けて考える必要があります。
楽天・プラスS&P500の信託報酬はいくら?
楽天・プラスS&P500の信託報酬は、
年0.077%(税込)
です。
これは「投資額の0.077%を毎年別途口座から請求される」というイメージではありません。
投資信託の運用資産から日々差し引かれる形で、基準価額に反映されます。
そのため、
「毎年770円を証券会社から請求される」
というような仕組みではありません。
信託報酬0.077%だと実際いくら?
「0.077%」と言われても、実際の金額が分かりにくいですよね。
そこで具体的に計算してみます。
| 投資している金額 | 年0.077%の場合の目安 |
|---|---|
| 10万円 | 約77円 |
| 50万円 | 約385円 |
| 100万円 | 約770円 |
| 300万円 | 約2,310円 |
| 500万円 | 約3,850円 |
| 1,000万円 | 約7,700円 |
※単純計算による目安です。実際の負担額は日々の純資産総額などによって変動します。
例えば100万円を保有している場合、
100万円 × 0.077% = 約770円
です。
1年間で約770円という数字だけを見ると、
「思ったより安い」
と感じる人もいるかもしれません。
私も投資を始める前は、信託報酬という言葉だけを見るとかなり大きなコストを想像していました。
実際には、
0.0何%という低コストの商品が多く、具体的な金額に直すとイメージしやすくなります。
楽天・プラスS&P500とeMAXIS Slim S&P500を比較
S&P500投資で特に比較されやすいのが、
楽天・プラスS&P500
と
eMAXIS Slim 米国株式(S&P500)
です。
両方ともS&P500への連動を目指すインデックスファンドです。
手数料を比較すると、
| 項目 | 楽天・プラスS&P500 | eMAXIS Slim S&P500 |
|---|---|---|
| 投資対象 | S&P500 | S&P500 |
| 信託報酬 | 0.077% | 0.08140%以内 |
| 買付手数料 | なし | なし |
| 信託財産留保額 | なし | なし |
| 運用会社 | 楽天投信投資顧問 | 三菱UFJアセットマネジメント |
| 設定日 | 2023年10月27日 | 2018年7月3日 |
| NISA | 対象 | 対象 |
※信託報酬は2026年8月時点で確認できる情報。最新の目論見書をご確認ください。
ここで注目したいのが、
楽天・プラスS&P500のほうが信託報酬率はわずかに低い
という点です。
ただし、
「手数料が少し安い=必ず運用結果が良くなる」
とは限りません。
投資信託を比較するときは、信託報酬だけでなく、
- 実質コスト
- 純資産総額
- ベンチマークとの乖離
- 運用実績
- 商品の運用方針
なども確認することが大切です。
0.077%と0.08140%の差はどれくらい?
「0.077%と0.08140%って、ほとんど同じじゃない?」
と思う人もいるでしょう。
実際、その感覚は間違っていません。
単純計算すると、
| 投資額 | 楽天・プラス0.077% | eMAXIS Slim0.08140% | 年間差の目安 |
|---|---|---|---|
| 100万円 | 約770円 | 約814円 | 約44円 |
| 500万円 | 約3,850円 | 約4,070円 | 約220円 |
| 1,000万円 | 約7,700円 | 約8,140円 | 約440円 |
この差だけを見れば、
「どちらを選んでも大差ない」
と感じる人もいると思います。
私も実際に投資について調べるようになって、
「手数料は重要だけど、手数料だけで商品を決める必要はない」
と考えるようになりました。
楽天・プラスS&P500とオルカンの手数料を比較
次に、S&P500とよく比較される「オルカン」も見てみましょう。
楽天・プラスシリーズには、
楽天・プラス・オールカントリー
があります。
こちらはS&P500ではなく、全世界の株式市場への連動を目指す投資信託です。
| 商品 | 投資対象 | 信託報酬 |
|---|---|---|
| 楽天・プラスS&P500 | S&P500 | 0.077% |
| 楽天・プラス・オールカントリー | 全世界 | 0.0561% |
| eMAXIS Slim S&P500 | S&P500 | 0.08140%以内 |
| eMAXIS Slim オール・カントリー | 全世界 | 0.05775% |
※2026年8月時点で確認できる情報。
面白いのは、
S&P500よりオルカンのほうが信託報酬が低い商品もある
ということです。
しかし、
「オルカンのほうが手数料が安いからオルカンのほうが優れている」
という話ではありません。
なぜなら、そもそも投資対象が違うからです。
S&P500とオルカンは「手数料」だけで選ばない
S&P500は米国の代表的な500社で構成される指数です。
一方、オルカンは日本を含む世界の先進国・新興国の株式に分散投資します。
つまり、
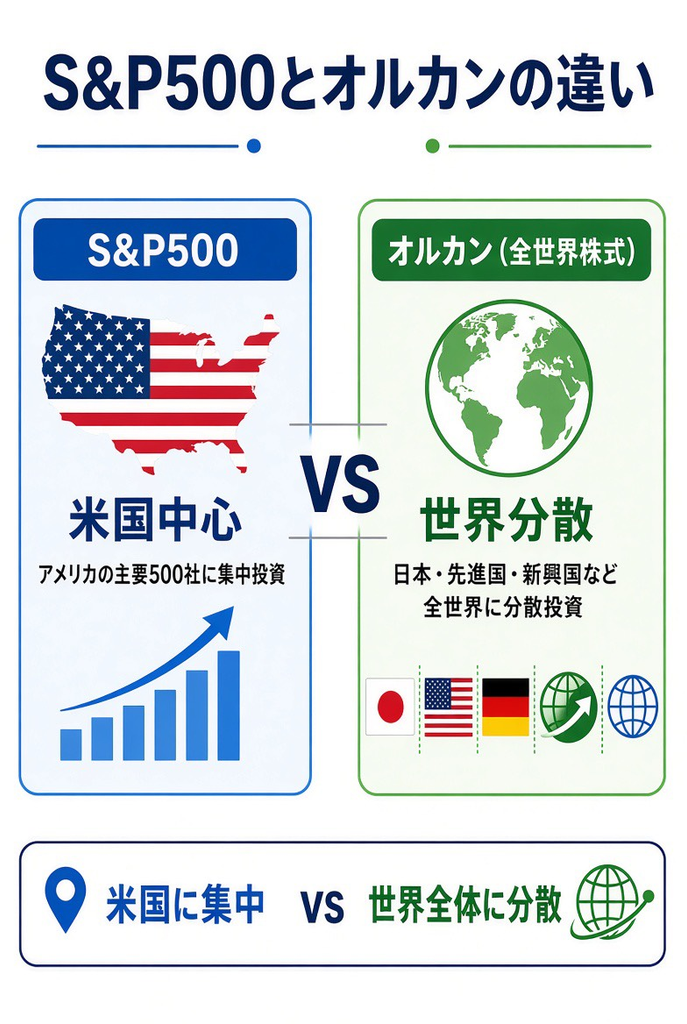
という違いがあります。
そのため、
「どちらの手数料が安いか」
だけではなく、
「どこに投資したいのか」
を先に考える必要があります。
S&P500とオルカンの違いについて詳しく知りたい方は、当ブログの「オルカンとS&P500はどっちがおすすめ?」の記事も参考にしてください。
楽天証券とSBI証券で手数料は違う?
ここも初心者が勘違いしやすいところです。
例えば、
SBI証券だからS&P500の信託報酬が安くなる
というわけではありません。
信託報酬は基本的に「投資信託の商品側」のコストです。
一方、証券会社側では、
- 投資信託の買付手数料
- 売却時の手数料
- NISAでの取引
- ポイントサービス
などを確認します。
つまり、
証券会社の手数料
と
投資信託の信託報酬
は別々に考えましょう。
私がSBI証券で新NISAを始めて感じたこと
私は新NISAを始めるとき、SBI証券を利用しています。
投資を始める前は、
「証券会社を選んだら、あとは商品を買うだけ」
くらいに考えていました。
しかし、実際に調べてみると、
証券会社選び
と
投資信託選び
は別の問題だと分かりました。
例えば、
「SBI証券を使う」
と決めたとしても、
- S&P500にするのか
- オルカンにするのか
- eMAXIS Slimにするのか
- 楽天・プラスにするのか
という商品選びがあります。
私自身も最初は、
「同じS&P500なら全部同じじゃないの?」
と思っていました。
ところが実際に比較してみると、信託報酬や運用会社、純資産総額などを見る必要があることが分かりました。
この経験から、
「証券会社を決めること」と「投資商品を決めること」を分けて考える
ようになりました。
投資信託には信託報酬以外のコストもある
ここも非常に重要です。
投資信託のコストは、信託報酬だけとは限りません。
代表的なものとして、
- 購入時手数料
- 信託報酬
- 売買委託手数料
- 信託財産留保額
- その他の費用・監査費用など
があります。
ただし、商品によってどの費用がかかるのかは異なります。
そのため、
「信託報酬だけ見れば全部分かる」
わけではありません。
「実質コスト」も確認しよう
投資信託を長期保有するなら、
実質的にどれくらいコストがかかっているのか
を見ることも大切です。
信託報酬はあらかじめ決められた率ですが、実際の運用では、
- 売買委託手数料
- 保管費用
- 監査費用
- その他の経費
などが発生する場合があります。
そのため、
信託報酬が安い商品=実質コストも必ず一番安い
とは限りません。
初心者のうちはまず信託報酬を確認し、慣れてきたら運用報告書などで実質的なコストまで確認するとよいでしょう。
信託報酬は「毎年口座から引き落とされる」の?
これはよくある疑問です。
結論として、
信託報酬を毎年まとめて口座から請求されるわけではありません。
投資信託の純資産から日々差し引かれ、基準価額に反映されます。
イメージすると、
100万円を投資
↓
投資信託が運用
↓
信託報酬などのコストを日々反映
↓
基準価額に反映
という仕組みです。
そのため、証券口座を見て、
「信託報酬770円」
という請求が毎年表示されるわけではありません。
信託報酬が安ければ安いほどいい?
基本的には、長期投資では低コストの商品は魅力的です。
しかし、
「一番安い商品を買えば正解」
と考えるのは少し危険です。
例えば、
A商品
信託報酬0.05%
投資対象が自分の目的と違う
B商品
信託報酬0.08%
自分が投資したい指数に連動
なら、単純にA商品を選べばいいわけではありません。
投資信託選びでは、
①投資対象
↓
②リスク
↓
③コスト
↓
④運用実績・純資産総額など
という順番で考えると分かりやすいです。
初心者なら「手数料の差」より投資対象を先に考える
これは私が投資を始めて感じたことでもあります。
例えば、
「楽天・プラスS&P500のほうが0.0044ポイント安いから楽天」
という決め方だけではなく、
「そもそも自分はS&P500に投資したいのか?」
を先に考えることが重要です。
S&P500なら、
米国企業に集中
↓
米国の成長に期待
という考え方になります。
オルカンなら、
世界中に分散
↓
特定の国に集中しすぎない
という考え方になります。
手数料の差は重要ですが、
投資対象の違いのほうがはるかに大きな意味を持つ
場合があります。
楽天・プラスS&P500のメリット
楽天・プラスS&P500には、次のような特徴があります。
①低コストでS&P500に投資できる
信託報酬は年0.077%と低水準です。
長期投資を考える場合、コストを抑えられることはメリットになります。
②S&P500にまとめて投資できる
個別株を500社購入する必要はありません。
S&P500という指数に連動する投資信託を購入することで、S&P500への投資を目指せます。
③少額から積立できる
投資信託は少額から購入できるため、初心者でも始めやすい方法の一つです。
楽天・プラスS&P500のデメリット
一方で、注意したいポイントもあります。
①米国への集中投資になる
S&P500は米国株式への投資です。
そのため、世界全体に分散するオルカンと比べると、米国への集中度が高くなります。
②元本保証ではない
信託報酬が安くても、投資信託なので価格が下落する可能性があります。
「手数料が安い=損をしない」
ではありません。
③手数料だけでは商品を比較できない
信託報酬だけでなく、実質コストや運用実績なども確認する必要があります。
20代投資初心者が手数料を気にしすぎなくてもいい理由
私は新卒1年目で投資を始めました。
最初は、
「できるだけ安い商品を選ばなきゃ」
という気持ちが強かったです。
もちろんコストを抑えることは大切です。
ただ、投資を続けていると、
「数十円、数百円の手数料差を気にするより、投資を継続できる仕組みを作るほうが大切」
と感じるようになりました。
例えば、
毎月3万円を積み立てる
という習慣ができれば、
1年間で36万円。
10年間なら元本だけでも360万円です。
手数料を比較することは重要ですが、
「手数料を調べすぎて、いつまでも投資を始められない」
という状態になる必要はありません。
私が投資を始める前に一番知りたかったこと
投資を始める前の私は、
「どの商品が一番儲かるんだろう?」
ということばかり考えていました。
しかし、勉強していく中で重要だと感じたのは、
「自分が何に投資しているのかを理解すること」
でした。
S&P500を買うなら、
「米国の主要企業に投資している」
ことを理解する。
オルカンを買うなら、
「日本を含む世界の株式に分散している」
ことを理解する。
そして、
「価格が下がることもある」
ことを理解する。
そのうえで、
「この投資なら長期間続けられそう」
と思える商品を選ぶ。
これが初心者には大切だと思います。
楽天・プラスS&P500とeMAXIS Slim S&P500はどっち?
ここまで比較すると、
「結局どっち?」
と思いますよね。
私なら、
信託報酬だけで決めません。
楽天・プラスS&P500は年0.077%。
eMAXIS Slim S&P500は年0.08140%以内。
確かに楽天・プラスS&P500のほうが低いですが、その差はかなり小さいです。
そのため、
- コスト
- 純資産総額
- 運用実績
- 実質コスト
- 証券会社
- 自分が理解・納得できるか
まで含めて比較します。
「楽天だから」
「eMAXIS Slimだから」
ではなく、
「自分が何に投資しているのか説明できる商品を選ぶ」
ことをおすすめします。
楽天・プラスS&P500とeMAXIS Slim S&P500の違いをさらに詳しく比較したい方は、当ブログの比較記事も参考にしてください。
S&P500とオルカンはどっちを選ぶ?
手数料を比較していると、
「じゃあオルカンのほうが安いからオルカン?」
と考えるかもしれません。
しかし、ここでも手数料だけで決めるのはおすすめしません。
S&P500
米国中心
↓
S&P500
↓
米国の成長に期待
オルカン
世界各国
↓
先進国+新興国
↓
世界全体に分散
つまり、
S&P500かオルカンかは「手数料」より「投資対象」の問題
です。
ここは投資初心者が最初に理解しておきたいポイントです。
投資初心者向け|手数料を比較するときのチェックリスト
投資信託を選ぶときは、次の順番で確認してみてください。
STEP1|投資対象
何に投資している?
S&P500?
全世界?
日本株?
STEP2|信託報酬
保有中にどのくらいコストがかかる?
STEP3|実質コスト
実際の運用でどのくらいコストがかかっている?
STEP4|純資産総額
どのくらい資金が集まっている?
STEP5|運用実績
ベンチマークとどのくらい連動している?
STEP6|自分に合っているか
値下がりしたときも保有し続けられる?
投資初心者がやりがちな「手数料の間違い」
間違い①「買付手数料無料=完全無料」
違います。
保有中には信託報酬などのコストがあります。
間違い②「信託報酬が一番安い商品が最強」
違います。
投資対象や運用方法も確認しましょう。
間違い③「証券会社によって信託報酬が変わる」
基本的に信託報酬は投資信託の商品側のコストです。
間違い④「0.077%なら毎年770円を請求される」
そのような単純な請求方法ではありません。
日々の基準価額に反映されます。
間違い⑤「手数料が安いから値下がりしない」
これも違います。
低コストでも投資なので元本割れする可能性があります。
私が20代で投資を始めて感じた「手数料との付き合い方」
新卒1年目で投資を始めた私が今なら、初心者にこう伝えます。
手数料は確認する。
でも、
手数料だけで商品を決めない。
これが一番大切です。
投資を始めたばかりの頃は、
「0.1%より0.08%のほうが絶対いい」
と思ってしまいがちです。
もちろん長期投資ではコスト差が積み重なるので、低コストは重要です。
しかし、それ以上に、
- 何に投資しているか
- どのくらいのリスクがあるか
- 長期保有できるか
- 自分の資産形成の目的に合っているか
を理解することが大切です。
私自身も、最初は「手数料が安い商品を探す」ことから始めました。
そこからS&P500やオルカンについて調べ、
「自分はどこに投資したいのか」
を考えるようになりました。
今振り返ると、
商品選びで一番重要だったのは、手数料の小さな差を探すことより、自分が納得して積立を続けられる商品を選ぶことだった
と感じています。
まとめ|楽天・プラスS&P500の手数料は高い?安い?
最後にこの記事のポイントをまとめます。
楽天・プラスS&P500の信託報酬は、
年0.077%
です。
一方、
eMAXIS Slim S&P500は、
年0.08140%以内
です。
オルカンでは、
楽天・プラス・オールカントリー:年0.0561%
eMAXIS Slimオール・カントリー:年0.05775%
となっています。
ただし、手数料だけで投資商品を決める必要はありません。
結論|20代の投資初心者は「手数料+中身」で選ぼう
私自身、20代で新NISAを始めたときは、
「できるだけ手数料が安い商品を選びたい」
と考えていました。
でも、実際に勉強していくと、
手数料の安さだけではなく、「何に投資しているのか」を理解することのほうが重要
だと感じるようになりました。
楽天・プラスS&P500は、S&P500への投資を目指す低コストの投資信託です。
eMAXIS Slim S&P500も同じくS&P500への投資を目指しています。
そして、オルカンは世界全体への分散投資を目指します。
だから、
「一番手数料が安い商品を選ぶ」
ではなく、
「自分が投資したい対象を決める」
↓
「その中でコストを比較する」
↓
「実質コストや運用実績も確認する」
↓
「長期間続けられる商品を選ぶ」
という順番がおすすめです。
私自身も、新NISAを始めたばかりの頃は分からないことだらけでした。
S&P500とは何なのか。
投資信託とは何なのか。
信託報酬とは何なのか。
「0.077%って結局いくらなの?」
というところから調べました。
だからこそ、これから投資を始める人には、
「分からないから投資しない」ではなく、「分からないことを一つずつ調べて、自分が理解できる商品から始める」
ことをおすすめしたいです。
そして、手数料を調べるときは、
証券会社の手数料
と
投資信託の信託報酬
を分けて考えてみてください。
この2つを理解するだけでも、S&P500やオルカンの商品比較がかなり分かりやすくなります。
この記事を読んだ次におすすめの記事
投資初心者の方は、次の順番で読むとS&P500についてさらに理解しやすくなります。
① S&P500の基本を知る
→S&P500とは?投資初心者にもわかりやすく解説|20代会社員の私が積立投資を選んだ理由
② S&P500とオルカンを比較する
→オルカンとS&P500はどっちがおすすめ?20代会社員の私が比較してS&P500を選んだ理由
③ 楽天・プラスS&P500とeMAXIS Slimを比較する
→楽天・プラスS&P500とは?eMAXIS Slim S&P500との違いを初心者向けに比較
④ SBI証券でS&P500を購入する
→新NISAでS&P500を買う方法|SBI証券での購入手順を初心者向けに解説
⑤ 新NISAの基本を知る
→新NISAとは?投資初心者の20代会社員が始めた理由とS&P500を選んだ理由
⑥ 投資で失敗しないために
→新NISAでやってはいけない投資行動7選|初心者が失敗しないための注意点
まとめ
楽天・プラスS&P500の信託報酬は年0.077%。
eMAXIS Slim S&P500は年0.08140%以内。
どちらも低コストでS&P500への投資を目指せます。
ただし、投資信託を選ぶときは、
「手数料が安いか」だけではなく「何に投資しているか」まで確認すること。
これが、私が20代で新NISAを始めて実際に感じたことです。
投資は「一番安い商品を探すゲーム」ではありません。
自分が理解できて、無理なく長く続けられる商品を選ぶこと。
それが、投資初心者にとって大切な商品選びだと私は考えています。
※投資には元本割れのリスクがあります。最終的な投資判断は、ご自身の判断と責任で行ってください。
コメント