「20代から資産形成を始めたいけど、何から始めればいいんだろう?」
「貯金と投資、どっちを優先すればいい?」
「NISAを始めたほうがいいのは分かるけど、その前にやることはある?」
僕も資産形成について考え始めたとき、最初は「投資を始めればいい」と考えていました。
しかし、実際に資産形成をしていく中で、投資だけでは資産は作れないと考えるようになりました。
特に20代は、まだ収入がそれほど高くない人も多いと思います。
だからこそ、僕は「何に投資するか」を考える前に、どうやって投資に回せるお金を作るかを考えることが大切だと思っています。
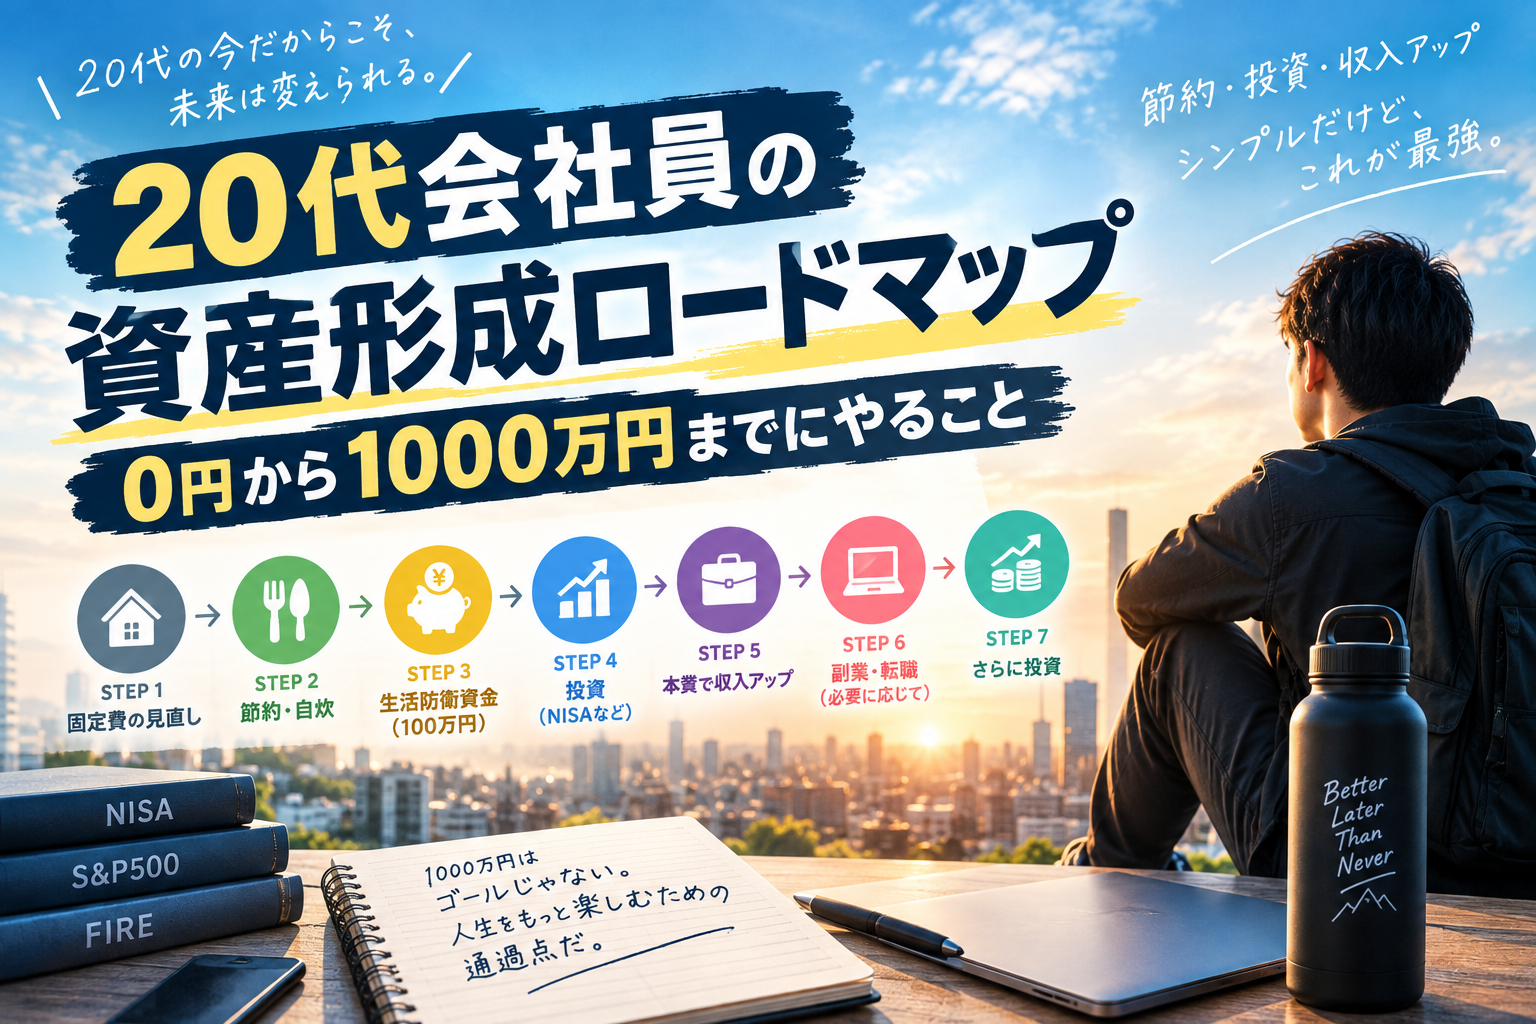
僕が考える20代の資産形成の流れは、
固定費を見直す
↓
日々の支出を減らす
↓
生活防衛資金を作る
↓
余剰資金を投資する
↓
本業で収入を増やす
↓
必要なら副業や転職も検討する
↓
さらに投資に回す
という流れです。
この記事では、20代の僕が実際に資産形成について考えていることを、自分なりに整理して紹介します。
20代の資産形成は「投資」から始めなくてもいい
資産形成というと、
「NISAを始めよう」
「S&P500に投資しよう」
「オルカンを積み立てよう」
といった投資の話から始まりがちです。
もちろん、投資は資産形成において重要です。
僕自身もNISAを利用して投資をしています。
ただ、僕は投資より先に考えるべきことがあると思っています。
それが、
「自分のお金をどうやって残すか」
ということです。
毎月20万円の収入があって20万円使ってしまう人と、毎月20万円の収入で15万円に支出を抑えられる人では、投資に回せる金額が全く違います。
だから僕は、20代の資産形成では、
投資先を考える前に、投資できるお金を作る。
この考え方が大切だと思っています。
STEP1:まずは固定費を見直す
僕が20代で資産形成を始めるなら、まず最初にやるのが固定費の見直しです。
固定費とは、毎月ある程度決まって発生する支出のことです。
例えば、
- 携帯電話料金
- 保険料
- 家賃
- 自家用車にかかる費用
- サブスク
などがあります。
特に僕が重要だと思っているのが、金額の大きい固定費から見直すことです。
毎日の数百円を節約することも大切ですが、家賃や車などの大きな支出を見直せれば、毎月の支出を大きく変えられる可能性があります。
携帯代を見直す
携帯電話は、毎月必ず発生する支出の一つです。
大手キャリアを使っている人は、自分の使い方に合った料金プランや格安プランがないか、一度確認してみてもいいと思います。
例えば毎月5,000円安くなれば、
5,000円 × 12か月 = 年間6万円
です。
一度見直すだけで、その後も節約効果が続くのが固定費見直しの大きなメリットです。
保険を見直す
保険も「なんとなく加入している」という状態なら、一度必要性を考えてみる価値があります。
もちろん、必要な保険まで無理に解約する必要はありません。
大切なのは、
「本当に今の自分に必要な保障なのか?」
を考えることです。
20代でまだ収入がそれほど高くないのであれば、毎月の固定費を圧迫するほど保険料を支払う必要があるのか、冷静に考えてみることも大切だと思います。
20代なら「実家暮らし」はかなり強い選択肢だと思う
これは人によって意見が分かれると思いますが、僕は収入がまだ低い20代で、必要がないのであれば実家暮らしはかなり強い選択肢だと思っています。
もちろん、
- 職場が遠い
- 家族との生活が難しい
- 一人暮らしをしたい
- 自分の生活環境を優先したい
など、人それぞれ事情があります。
そのため「20代は絶対に実家暮らしをするべき」と言いたいわけではありません。
ただ、一人暮らしをすれば、
家賃
+ 水道光熱費
+ 家具・家電
+ 食費
+ 日用品
など、多くの支出が発生します。
そのお金を抑えられるのであれば、浮いたお金を貯金や投資に回すことができます。
僕は20代のうちは、見栄や周りの目よりも、将来の資産を作ることを優先する選択肢もアリだと思っています。
STEP2:一人で食べるご飯は基本的に自炊する
固定費を見直したら、次は日々の支出です。
僕が意識しているのは、一人で食べるご飯は基本的に自炊することです。
もちろん、毎日完璧に自炊する必要はありません。
僕の場合、
一人で食べる
→ できるだけ自炊
友達や彼女と食事する
→ 外食を楽しむ
というように、使い分けています。
僕は節約を「何もかも我慢すること」だとは思っていません。
友達や大切な人との食事まで削ってしまうと、資産形成そのものが嫌になってしまう可能性があります。
だからこそ、
満足度の低い支出を削って、満足度の高い支出には使う。
この考え方を大切にしています。
STEP3:マイボトルを持ち歩く
僕がもう一つ意識しているのが、外出するときにマイボトルを持ち歩くことです。
「飲み物を買うくらいなら、それほど大きな出費じゃない」と思うかもしれません。
確かに1回だけなら大きな金額ではありません。
でも、
200円 × 20日 = 4,000円
毎月4,000円なら、
4,000円 × 12か月 = 年間48,000円
になります。
もちろん、これは一例です。
重要なのは「200円を絶対に使わない」ということではありません。
「少額だから」と無意識に使っているお金を減らす。
僕はこうした小さな習慣も資産形成の一部だと思っています。
STEP4:貯金はまず「生活防衛資金」を作る
節約してお金を残せるようになったら、次は貯金です。
僕はまず、生活防衛資金として100万円前後を確保することを一つの目安にしています。
生活防衛資金とは、病気やケガ、退職、転職、急な出費など、予想していなかった出来事が起きたときのためのお金です。
例えば、
「仕事を辞めることになった」
「急に大きな出費が発生した」
というときに、手元に現金がなければ投資している資産を売却しなければならないかもしれません。
しかも、そのときに投資資産が値下がりしている可能性もあります。
だから僕は、
投資する前に、まず最低限の現金を確保する。
という考え方をしています。
生活防衛資金の金額は人によって違う
「100万円あれば絶対に大丈夫」というわけではありません。
必要な金額は、
- 実家暮らしか一人暮らしか
- 毎月の生活費はいくらか
- 収入が安定しているか
- 家族構成
- 転職する可能性
などによって変わります。
僕の場合は「100万円前後」を一つの目安として考えています。
STEP5:生活防衛資金を確保したら、余剰資金を投資する
ここから投資です。
僕は、生活防衛資金を確保したうえで、近いうちに使う予定のない余剰資金は投資に回したいと考えています。
なぜなら、20代には「時間」という大きな武器があるからです。
投資では、運用によって得た利益をさらに運用することで、長期的に資産が成長していく「複利」の効果が期待できます。
だからこそ、
「まだ20代だから投資は早い」
ではなく、
「20代だからこそ長い時間を使って投資できる」
と僕は考えています。
もちろん、投資には元本割れのリスクがあります。
だから、生活費や近いうちに使う予定のお金まで投資するのではありません。
あくまで、
生活に必要なお金を確保したうえで、長期的に使う予定のないお金を投資する。
これが僕の考え方です。
20代で投資をしないのはもったいないと思う
僕が20代で投資をしたいと思う理由は、単純に「お金を増やしたいから」だけではありません。
時間を最大限に使いたいからです。
例えば同じ100万円を投資するとしても、20代から運用するのと、30代、40代から始めるのでは運用できる期間が変わります。
もちろん、将来の運用成績は誰にも分かりません。
それでも、若いうちから長期的な資産形成を始められることは、大きなメリットだと思っています。
僕は、
「投資を始めるのが怖いから何年も先延ばしする」
より、
「最低限の貯金を確保して、無理のない金額から始めてみる」
という考え方をしています。
NISAについて詳しく知りたい方は、こちらの記事も参考にしてください。
→ 【新NISAとは?投資初心者の20代会社員向けにわかりやすく解説】
STEP6:収入アップはまず本業から
ここまで節約・貯金・投資について書きましたが、僕は収入を増やすことも非常に重要だと思っています。
ただし、いきなり副業を始める必要はないと思っています。
僕なら、まずは本業に専念します。
仕事を覚える。
スキルを身につける。
資格を取る。
経験を積む。
そして、本業で自分の市場価値を高めていく。
20代のうちは、目先の副業収入だけではなく、将来的に自分の収入を上げられる力を身につけることも大切だと思っています。
本業だけでは限界を感じたら副業や転職を考える
本業を頑張っても、
「これ以上給料が上がらない」
「今の会社では成長できない」
「もっと収入を増やしたい」
と感じることもあると思います。
そのときに、
副業
転職
資格取得
などを検討すればいい。
僕は、副業を始めること自体を目的にするのではなく、
「自分の収入をどうやって増やすか」
を考えることが大切だと思っています。
僕が考える「20代の資産形成」の優先順位
ここまでの話をまとめると、僕が考える優先順位はこうです。
① 節約
まずは固定費や無駄な支出を見直して、毎月お金を残せる状態を作る。
② 収入アップ
本業で経験やスキルを積み、将来的な収入を増やす。
③ 投資
生活防衛資金を確保したうえで、余剰資金を長期的な資産形成に回す。
「貯金」はこの中に入らないのではなく、投資を続けるための土台だと考えています。
節約・貯金・投資は「どれか一つ」ではない
資産形成では、
「節約と投資、どっちが大事?」
「貯金と投資、どっちを優先する?」
と考えてしまうことがあります。
でも僕は、どちらか一つを選ぶものではないと思っています。
節約する
↓
お金が残る
↓
貯金する
↓
生活防衛資金を確保する
↓
余剰資金を投資する
↓
本業で収入を増やす
↓
さらに投資できる金額が増える
このサイクルを作ることが重要だと思っています。
20代の資産形成で僕が大切にしたいこと
僕が一番伝えたいのは、
「投資だけを見ないこと」
です。
資産形成というと、どうしても、
「オルカンとS&P500どっち?」
「どの株を買えばいい?」
「利回りは何%?」
といった投資商品の話に目が行きます。
もちろん、それも大切です。
でも、投資に回せるお金が毎月1万円しかない人と、毎月10万円投資できる人では、同じ利回りでも資産形成のスピードは大きく違います。
だから20代の僕は、
節約して投資資金を作る。
本業で収入を増やす。
余剰資金を長期的に投資する。
この3つを意識しています。
まとめ|20代の資産形成は「順番」が大切
20代の資産形成で大切なのは、いきなり投資を始めることではないと思っています。
まずは、
固定費を見直す
↓
日々の無駄な支出を減らす
↓
生活防衛資金を作る
↓
余剰資金を投資する
↓
本業で収入を増やす
↓
必要なら副業・転職なども検討する
↓
さらに投資に回す
このサイクルを作ること。
僕は、節約を「我慢すること」だとは考えていません。
満足度の低い支出を減らして、自分にとって大切なことにはお金を使う。
そして、生活を守るための現金を確保したら、残った余剰資金は投資に回していく。
20代には、他の世代にはない**「時間」**という大きな武器があります。
だからこそ、僕は20代で資産形成を始めないのはもったいないと思っています。
節約してお金を残す。
貯金で守る。
投資で増やす。
収入を増やして、さらに投資する。
これが、僕が考える20代の資産形成です。
コメント