「20代から資産形成を始めたい」
「将来のために1,000万円を作りたい」
「でも、何から始めればいいのか分からない」
そんな人も多いのではないでしょうか。
僕自身、資産形成について考えるようになってから、節約・貯金・投資・収入アップについて色々と考えてきました。
現在、僕は社会人6か月目で、資産は約160万円です。
ただし、僕自身は「0円から社会人になって1,000万円を目指している」というわけではありません。
学生の頃から貯金を続けてきたため、社会人になる前からある程度の資産がありました。
現在は生活防衛資金を確保しているため、基本的に貯金は増やさず、毎月10万円程度を投資に回すことを目標にしています。
そんな僕が考えているのが、
「20代のうちに1,000万円を作るには、何をすればいいのか?」
ということです。
僕の答えは、意外とシンプルです。
節約する。
↓
投資する。
↓
収入を増やす。
↓
さらに投資する。
これをひたすら繰り返す。
資産が100万円になったから方法を変える。
300万円になったから投資をやめる。
500万円になったから生活水準を上げる。
そういうことではなく、基本的にやることは変わらないと僕は考えています。
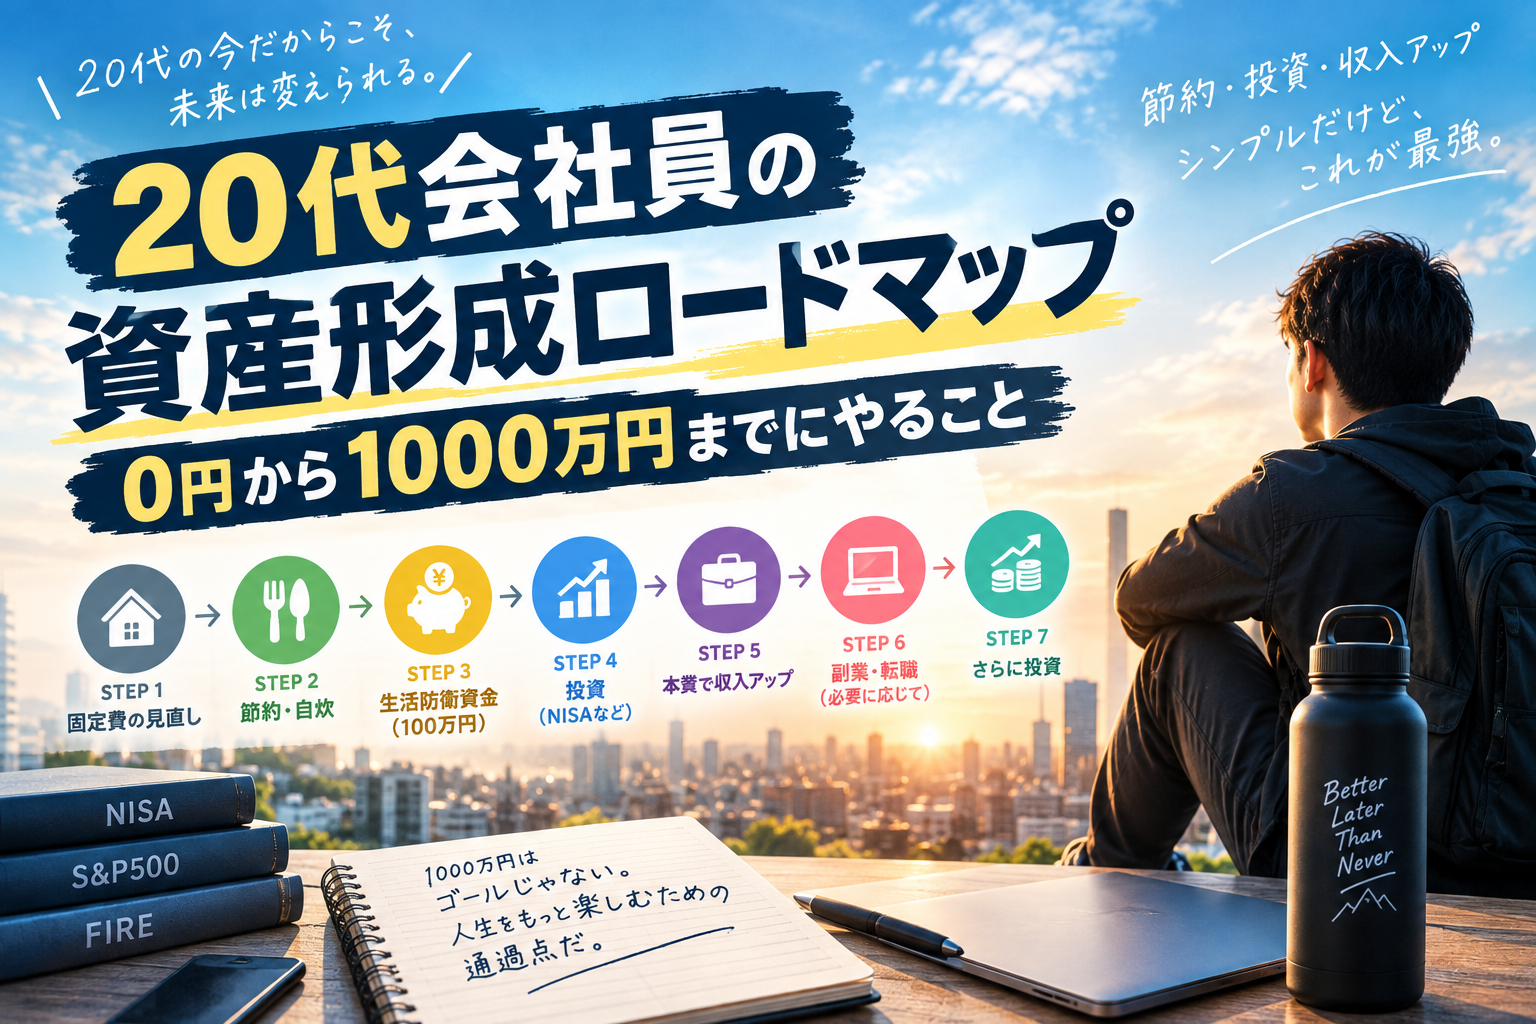
この記事では、僕自身の考え方をもとに、20代会社員が0円から1,000万円を目指すための資産形成ロードマップをまとめます。
1,000万円はゴールではなく「通過点」
まず、僕にとって1,000万円はゴールではありません。
FIREへの通過点です。
最終的に目指しているのは、会社からの給料だけに依存しなくても生きていける状態です。
そのためには、当然ながら資産が必要になります。
1,000万円あれば人生が完全に変わるわけではありません。
でも、1,000万円という大きな元本を作ることができれば、その後の資産形成はさらに面白くなると思っています。
だから僕は、
0万円 → 100万円 → 300万円 → 500万円 → 1,000万円
という数字を一つずつ通過していくイメージで資産形成をしています。
そして重要なのは、どの段階でも基本的にやることは同じということです。
節約・投資・収入アップ。
この3つをひたすら続けます。
STEP1|まずは固定費を削る
僕が資産形成を始める人に最初におすすめしたいのが、固定費の見直しです。
なぜなら、固定費の削減は比較的ハードルが低いからです。
例えば、
- 携帯電話料金
- 保険料
- 家賃
- 自家用車
- サブスク
など。
毎月なんとなく払っているお金がないか、一度確認してみます。
例えば、毎月5,000円固定費を削減できれば、
5,000円 × 12か月 = 年間6万円
です。
しかも、一度見直してしまえば、その後も節約効果が続きます。
僕は資産形成というと、すぐに「何に投資するか」を考えがちですが、最初にやるべきなのは投資先を探すことではなく、自分のお金の流れを見直すことだと思っています。
STEP2|20代なら実家暮らしも強力な選択肢
僕は、収入がまだそれほど高くない20代で、特別な事情がないのであれば、実家暮らしはかなり強い選択肢だと思っています。
もちろん、
- 職場が遠い
- 家族と暮らすことが難しい
- 一人暮らしをしたい
- 自分の生活環境を優先したい
など、人それぞれ事情があります。
だから「20代は絶対に実家暮らしをするべき」と言うつもりはありません。
ただ、一人暮らしをすると、
家賃
+ 水道光熱費
+ 食費
+ 家具・家電
+ 日用品
など、多くの費用が発生します。
もし実家で暮らせる環境があるなら、その分のお金を貯金や投資に回すことができます。
僕は、20代のうちは無理に周りに合わせるよりも、将来の資産を作ることを優先するのも全然アリだと思っています。
STEP3|一人で食べるご飯は基本的に自炊
次に、日々の支出を見直します。
僕の場合、一人で食べるご飯は基本的に自炊するようにしています。
逆に、
- 友達と食事する
- 彼女と食事する
- 誰かと一緒に楽しむ
というときは、外食もします。
僕は節約を「とにかくお金を使わないこと」だとは考えていません。
一人で食べるだけなのに、なんとなく外食する。
なんとなくコンビニに寄る。
なんとなく飲み物を買う。
こうした無意識の支出を減らして、その代わりに自分が本当に楽しみたいことにはお金を使う。
この方が長く続けられると思っています。
STEP4|マイボトルを持ち歩く
僕は外出するとき、基本的にマイボトルを持ち歩きます。
「飲み物くらい買えばいいじゃん」と思うかもしれません。
もちろん、1回の金額は大きくありません。
でも、こうした小さな支出も積み重なります。
例えば、1日200円の飲み物を20日買えば、
200円 × 20日 = 4,000円
年間では、
4,000円 × 12か月 = 48,000円
です。
もちろん、すべての出費を細かく管理する必要はないと思っています。
僕が大切だと思っているのは、
「少額だからいいや」と無意識にお金を使わないこと。
節約は、こうした小さな習慣の積み重ねでもあります。
STEP5|まずは生活防衛資金100万円
節約してお金を残せるようになったら、次は貯金です。
僕は、一人暮らしをする場合でも、まずは生活防衛資金として最低100万円程度を確保したいと考えています。
生活防衛資金は、
- 急な病気やケガ
- 退職
- 転職
- 引っ越し
- 急な出費
などに備えるためのお金です。
投資をしているからといって、現金が必要なくなるわけではありません。
むしろ、手元にある程度の現金があるからこそ、投資資産が値下がりしたときにも焦って売却せずに済みます。
ただし、100万円が全員にとって正解というわけではありません。
実家暮らしなのか、一人暮らしなのか。
毎月の生活費はいくらなのか。
収入は安定しているのか。
人によって必要な生活防衛資金は変わります。
僕自身は、一人暮らしなら最低100万円程度を一つの目安にしています。
STEP6|生活防衛資金を確保したら投資する
ここからが僕の資産形成の本番です。
生活防衛資金を確保したら、僕はそれ以上の余剰資金を基本的に投資へ回します。
もちろん、近いうちに使う予定があるお金まで投資するわけではありません。
旅行に使うお金。
引っ越しに使うお金。
大きな買い物に使うお金。
こうしたお金は現金で持っておきます。
一方で、
「特に使う予定がないお金」
まで銀行口座に眠らせておく必要はないと僕は考えています。
そのお金を長期的な資産形成に回します。
20代で投資をしないのは、時間がもったいない
僕が20代の資産形成で一番大きな武器だと思っているのが、時間です。
投資には複利という考え方があります。
得られた利益をさらに運用することで、時間とともに資産が成長していく可能性があります。
つまり、20代には、
「長い期間を使って資産を育てられる」
という大きなメリットがあります。
僕は、この時間を使わずに投資を何年も先延ばしするのはもったいないと思っています。
もちろん、投資には元本割れのリスクがあります。
だからこそ、生活防衛資金を確保して、長期的に使う予定のないお金を投資する。
この順番が大切だと思っています。
STEP7|僕はS&P500を中心に投資する
僕自身は、S&P500を中心に投資しています。
理由はシンプルです。
僕は、まだ世界の中心にあるのはアメリカだと考えているからです。
もちろん、未来のことは誰にも分かりません。
アメリカが今後もずっと世界経済の中心であり続ける保証もありません。
それでも現在の僕は、アメリカ企業の成長力に期待して、S&P500を中心にしています。
これはあくまで僕自身の投資判断です。
「20代ならS&P500を買えばいい」という話ではありません。
オルカンなど、世界全体への分散を重視する考え方もあります。
僕自身も投資を始める前はS&P500とオルカンで迷いました。
最終的に何を選ぶかは、自分が何を信じて長期保有できるのかで決めればいいと思っています。
投資商品の選び方についてはこちらの記事でも詳しく書いています。
「新NISAの投資信託はどう選ぶ?初心者が見るべき5つのポイント」
STEP8|短期トレードやFXで一発逆転を狙わない
僕は短期トレードやFXそのものを否定しているわけではありません。
それで利益を出している人もいます。
ただ、僕自身はやりません。
理由は、長期的に投資信託の運用成績を上回り続けるのは、簡単ではないと思っているからです。
プロの投資家であっても、市場平均を継続的に上回ることは簡単ではありません。
それなら僕は、
長期投資
+
積立
+
入金力を高める
という、地味でも続けやすい方法を選びます。
資産形成で大切なのは、
「一気に1,000万円にすること」ではなく、「途中で退場しないこと」
だと思っています。
STEP9|収入アップはまず本業
節約と投資だけではなく、収入を増やすことも重要です。
僕の考える順番は、
本業
↓
転職
↓
副業
です。
まずは本業に専念する。
仕事を覚える。
経験を積む。
スキルを身につける。
資格を取る。
そして、自分の市場価値を高めていく。
20代のうちは、まず本業で稼ぐ力を身につけることが大切だと思っています。
STEP10|本業に限界を感じたら転職を考える
本業を頑張っても、
「給料がなかなか上がらない」
「この会社では成長できない」
「もっと自分に合った仕事があるのではないか」
と感じることもあります。
その場合は、転職も選択肢になります。
転職によって収入が上がれば、その増えた分を生活水準の上昇にすべて使うのではなく、投資に回すことができます。
僕は、
節約だけで入金力を上げるには限界がある
と思っています。
だからこそ、20代では収入そのものを上げることも重要です。
STEP11|それでも足りなければ副業を考える
本業や転職だけではさらに収入を増やすのが難しい。
そう感じたときに、副業を検討すればいいと思っています。
僕自身もブログに取り組んでいます。
ただ、最初から「副業をやらなければいけない」と考える必要はないと思っています。
本業がおろそかになってまで副業をする必要はありません。
まず本業。
それでも自分の収入に限界を感じる。
そこで初めて、
副業という新しい収入源を作る。
僕はこの順番で考えています。
0円から1,000万円まで、やることは基本的に変わらない
ここまで読んで、
「じゃあ100万円になったら何をする?」
「300万円になったら?」
「500万円になったら?」
と思うかもしれません。
僕の答えはシンプルです。
基本的にやることは変わりません。
0〜100万円
節約+貯金+投資を始める
まず固定費を削り、無駄な支出を減らします。
そして生活防衛資金を作る。
投資について理解したら、無理のない範囲で始める。
100〜300万円
節約+投資+収入アップ
生活防衛資金を確保できたら、余剰資金を投資へ回します。
同時に本業での収入アップを考えます。
300〜500万円
節約+投資+収入アップ
ここでもやることは変わりません。
資産が増えたからといって、急に生活水準を上げない。
入金力を維持しながら、淡々と投資を続けます。
500〜1,000万円
節約+投資+収入アップ
ここまで来ても基本は同じです。
資産が増えたからといって投資をやめるのではなく、むしろ長期的な資産形成を継続する。
そして、
「どうすればさらに入金力を上げられるか」
を考えます。
つまり、
0万円でも
100万円でも
300万円でも
500万円でも
1,000万円でも
基本的に、
節約・投資・収入アップ
を繰り返します。
1,000万円を達成しても、僕は何も変えない
もし1,000万円を達成したとしても、僕は基本的に何も変えないと思います。
なぜなら、1,000万円はゴールではないからです。
僕にとって1,000万円はFIREへの通過点。
その先にはさらに大きな資産形成があります。
だから、
「1,000万円達成した!もう節約しなくていい!」
「1,000万円あるから投資をやめよう!」
とはならない。
これまでと同じように、
収入を得る
↓
生活する
↓
余剰資金を投資する
というサイクルを続けます。
資産形成は、ゴールの数字を達成したら終わるものではなく、自分がどう生きたいかによって続いていくものだと思っています。
ただし、節約しすぎるつもりもない
ここは僕が資産形成をするうえで、かなり大切にしていることです。
僕たちは、貯金や投資をするためだけに生きているわけではありません。
お金を貯める。
投資する。
資産を増やす。
もちろん大切です。
でも、
人生は貯金するためにあるわけではありません。
だから僕は、
- 趣味
- 旅行
- 友達との時間
- 恋人との時間
- 自分が楽しむためのお金
まで削るつもりはありません。
むしろ、こうした経験にはきちんとお金を使いたいと思っています。
資産形成は「我慢大会」ではない
資産形成を始めると、
「もっと節約しないと」
「もっと投資しないと」
「もっとお金を貯めないと」
と考えてしまうことがあります。
僕自身もそうなりそうになることがあります。
でも、資産形成の目的は、銀行口座の数字を大きくすることだけではありません。
自分が将来、より自由に生きるためにお金を作る。
そのために節約する。
そのために投資する。
そのために収入を増やす。
僕はそう考えています。
だから、
「お金を使わない人生」ではなく、「使うところと使わないところを自分で選べる人生」
を目指したいです。
20代の資産形成ロードマップまとめ
僕が考える、20代会社員の資産形成ロードマップはこれです。
① 固定費を見直す
↓
② 自炊などで日々の支出を減らす
↓
③ 生活防衛資金100万円前後を確保する
↓
④ 余剰資金を長期投資する
↓
⑤ 本業で収入を増やす
↓
⑥ 限界を感じたら転職を検討する
↓
⑦ さらに収入を増やしたければ副業を検討する
↓
⑧ 増えた余剰資金をさらに投資する
↓
⑨ これを1,000万円まで繰り返す
そして、1,000万円を達成しても終わりではありません。
僕にとって1,000万円はFIREへの通過点です。
だから、その先も基本的には同じ。
節約する。
投資する。
収入を増やす。
そして、さらに資産を増やしていく。
ただし、最後に絶対に忘れたくないことがあります。
人間は、投資したり、貯金したりするためにお金を貯めているわけではありません。
お金は人生を豊かにするための手段です。
趣味を楽しむ。
旅行に行く。
友達と遊ぶ。
大切な人と過ごす。
やりたいことに挑戦する。
そういったことにも、ちゃんとお金を使う。
僕は、**「将来のために今をすべて犠牲にする」のではなく、「今も楽しみながら、将来の自由も作る」**という資産形成をしていきたいと思っています。
20代は、時間という大きな武器を持っています。
だからこそ、無理のない範囲で早く始めて、長く続ける。
それが、僕が考える20代の資産形成です。
※本記事は筆者自身の資産形成に対する考え方を紹介するものです。投資には元本割れのリスクがあり、特定の金融商品や投資方法を推奨するものではありません。投資判断はご自身の収入・資産状況・リスク許容度などを考慮して行ってください。
コメント