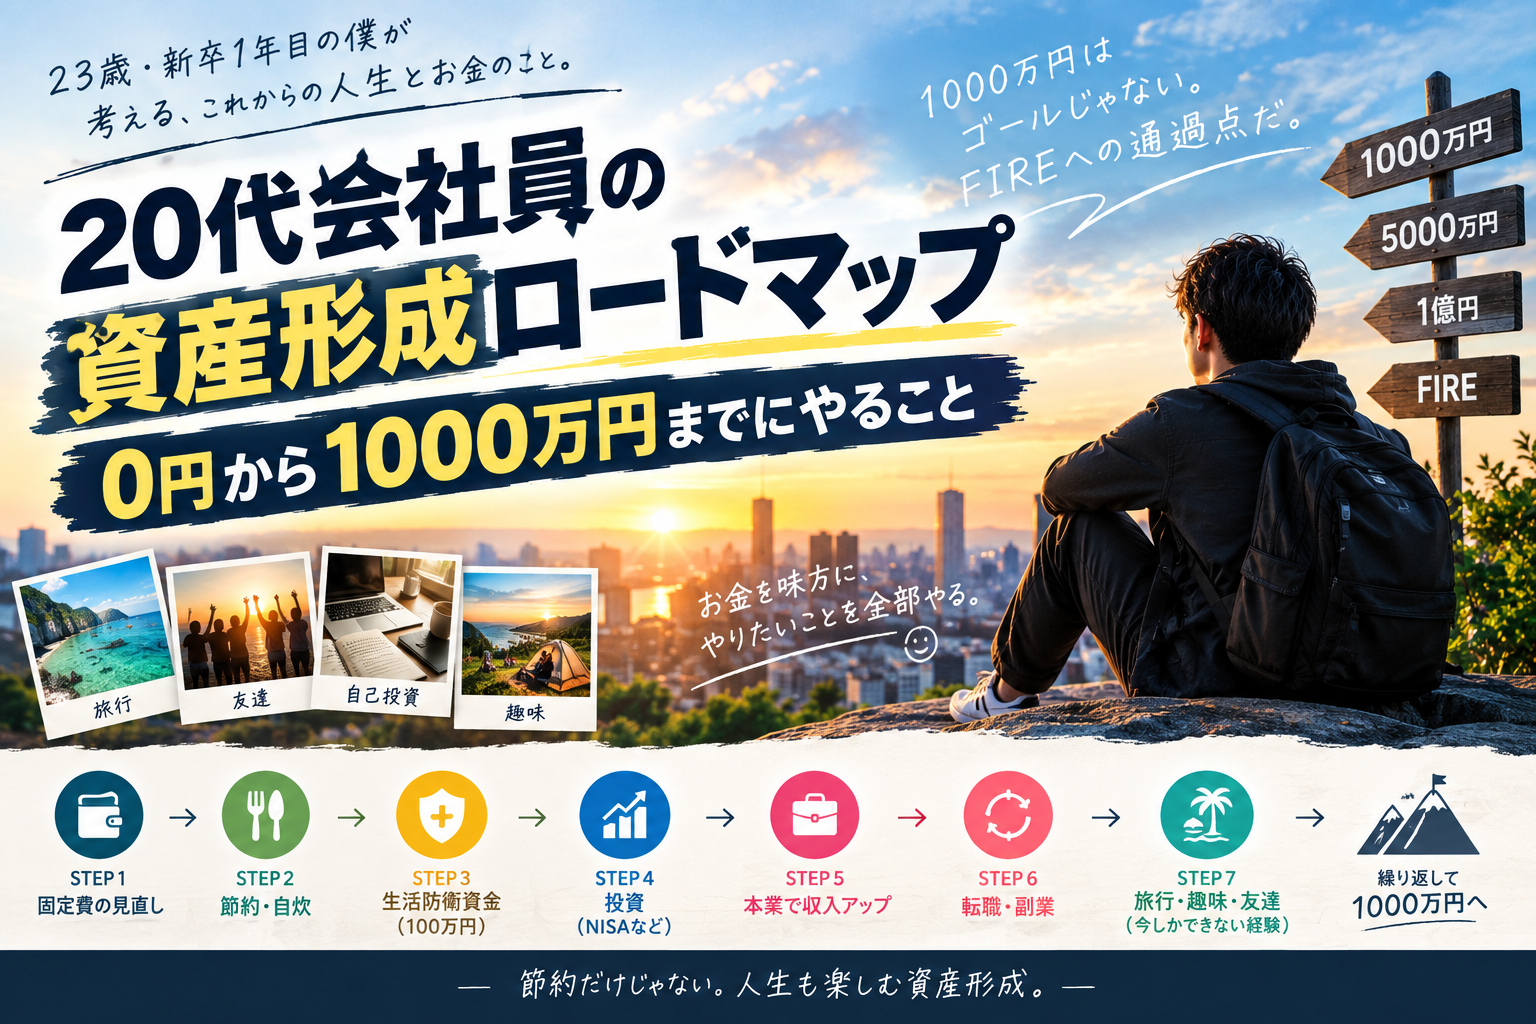
「20代で1000万円を貯めたい」
そんな目標を持っている人もいると思います。
僕自身も、現在は1000万円という金額を一つの目標にしています。
ただ、最初から1000万円を目指していたわけではありません。
僕は現在23歳。
2026年4月に新卒1年目として会社員になり、社会人6か月目の現在、資産は約160万円です。
でも、大学生の頃に「20代で1000万円を貯めよう」と考えていたわけではありません。
大学生の頃は、車が欲しくて、そのために貯金していました。
その結果、少しずつお金が貯まっていきました。
そして今は、1000万円を一つの通過点として、その先の5000万円、1億円、そしてFIREを目指しています。
この記事では、そんな僕がこれまでの経験から考えている、
「20代会社員が0円から1000万円を目指すなら、何をすればいいのか」
について、自分の考えをまとめます。
1000万円はゴールではなく、ただの通過点
まず最初に伝えたいのは、僕にとって1000万円はゴールではないということです。
1000万円を達成したら、
「資産形成は終了!」
とは考えていません。
僕の最終的な目標は、もっと先にあります。
1000万円を達成したら、次は5000万円。
その先には1億円。
そして、最終的にはFIREを目指しています。
つまり1000万円は、
FIREに向かって資産を築いていく途中にある、小さな目標の一つ
という位置づけです。
もちろん、1000万円という金額は簡単に作れるものではありません。
だからこそ、達成できたときには、
「ここまで頑張ってきた」
という誇りは持っていいと思っています。
ただ、それで満足して終わるのではなく、次の目標へ進んでいく。
僕はそんなイメージで資産形成をしています。
大学生の頃は1000万円なんて考えていなかった
意外かもしれませんが、大学生の頃の僕は1000万円なんて全く考えていませんでした。
ある程度貯金はしていましたが、
「20代で1000万円を作るぞ!」
なんて考えたことはありません。
では、なぜ貯金していたのか。
理由はシンプルで、
車が欲しかったからです。
車を買うという具体的な目標があったので、そのためにお金を貯めていました。
そして、この経験から僕は、
「目標を持って貯金することは大切」
だと学びました。
「とりあえず貯金しよう」
だけだと、なかなか続かないこともあります。
でも、
「この車が欲しい」
「この旅行に行きたい」
「100万円貯めたい」
「1000万円を作りたい」
など、具体的な目的があれば、お金を残す理由ができます。
資産形成を始めるなら、まずは自分なりの目標を決めてみるのもいいと思います。
20代の資産形成で最初にやるべきことは「節約」
僕は、資産形成を始めるなら、まず節約を考えるべきだと思っています。
理由は単純です。
節約は今日からできるからです。
昇給は、自分が頑張ったからといって明日から給料が上がるわけではありません。
転職して収入を上げるのも時間がかかります。
副業で収入を作るのも、すぐに結果が出るとは限りません。
でも、
「今日はコンビニで飲み物を買わない」
「スマホ代を見直す」
「必要のないサブスクを解約する」
「一人の食事は自炊する」
こういったことは、今日からできます。
だから僕は、
まず自分の支出をコントロールすることが資産形成のスタート
だと考えています。
ただし、節約しすぎる必要はない
ここは、僕が資産形成をするうえでかなり大切にしている部分です。
節約は大切。
でも、
友達付き合いまで削る必要はない
と思っています。
20代は、お金を貯めることだけが重要な時期ではありません。
旅行に行く。
友達と遊ぶ。
恋人と過ごす。
趣味を楽しむ。
新しい経験をする。
こういったことも大切です。
むしろ、若い頃だからこそできる経験もあります。
だから僕は、
「資産形成のためなら何でも我慢する」
という考え方はしていません。
削るところは削る。
でも、大切なところにはちゃんとお金を使う。
このバランスが重要だと思っています。
僕が「お金をかけてもいい」と考えているもの
僕が個人的にお金を惜しまないようにしているのは、
- 旅行
- 友達との時間
- 趣味
- 自己投資
- 今しかできない経験
です。
ここには、ある程度お金を使っていいと思っています。
なぜなら、こういったものは単純な消費ではなく、
自分の人生への投資
だと考えているからです。
例えば、20代でしかできない旅行があるかもしれません。
友達と何年も続く思い出を作れるかもしれません。
今だから挑戦できる趣味があるかもしれません。
そういったものまで、
「1000万円を貯めるためだから」
という理由で全部我慢してしまうのは、僕はもったいないと思います。
逆に、削れるところはできるだけ削る
では、どこを節約するのか。
僕は、普段の生活で簡単に削れるところを削ります。
例えば、一人で食事するとき。
基本的には自炊します。
友達や恋人と食事するときは、外食も楽しみます。
でも、一人で食べるだけなら、
「わざわざ毎回外食する必要はない」
と考えています。
飲み物も、マイボトルを持ち歩く。
固定費も見直す。
必要のないものは買わない。
こうやって、
人生の満足度にあまり影響しないところを削る
ことを意識しています。
逆に、人生の思い出になるようなことにはお金を使う。
僕にとっての節約は、全部を我慢することではありません。
生活防衛資金は確保しておく
投資を始める前に、僕は生活防衛資金を確保しておくことも重要だと考えています。
一人暮らしをするのであれば、僕は最低でも100万円程度は現金で持っておきたいです。
病気やケガ、転職、引っ越し、急な出費など、人生では予定外のお金が必要になることがあります。
そんなときに、
「投資しているお金を売らないと生活できない」
という状態にはしたくありません。
だから、
もしものためのお金を確保する → 余ったお金を投資する
という順番を意識しています。
生活防衛資金を確保したら、余剰資金を投資する
僕の場合、現在は生活防衛資金をある程度確保できています。
そのため、今は現金を必要以上に増やすよりも、余剰資金を投資に回しています。
現在は毎月約10万円を投資しています。
投資先としては、
- S&P500
- オルカン
- FANG+
などを使っています。
その中でも僕はS&P500を中心にしています。
理由は、
これからもアメリカが世界の中心であり続けると考えているからです。
もちろん、未来のことは誰にも分かりません。
だからこれはあくまで僕自身の考えです。
投資では、
「みんなが買っているから買う」
ではなく、
「自分はなぜこれを買うのか」
を考えることが大切だと思っています。
短期で一気に増やすより、長く続けたい
投資には、短期売買やFXなど、短期間で利益を狙う方法もあります。
僕は、それらを否定するつもりはありません。
ただ、僕自身は長期投資を選んでいます。
理由は、
投資信託やインデックスの運用成績を、長期的に安定して上回り続けるのは簡単ではない
と考えているからです。
プロでも難しいことを、投資初心者の自分が毎回できるとは思っていません。
だから、
「短期間で大きく増やす」
よりも、
「長い時間を使って資産を積み上げる」
ことを選んでいます。
20代最大の武器は「時間」
僕が20代の資産形成で一番大きな武器だと思っているのが、時間です。
23歳の自分には、これから何十年という時間があります。
この時間を使って、
- 働いて収入を得る
- 節約する
- 投資する
- 投資したお金を長期間運用する
というサイクルを繰り返せます。
だから僕は、
20代で資産形成を始めること自体に大きな意味がある
と思っています。
大きな金額をいきなり投資する必要はありません。
少額でもいい。
まず始めて、経験して、続ける。
それだけでも20代では十分意味があると思います。
資産を増やすなら「収入アップ」も必要
節約には限界があります。
どれだけ頑張っても、支出を0円にはできません。
だから、ある程度節約できるようになったら、次は収入を増やすことも考える必要があります。
僕自身は、
本業 → 転職 → 副業
という順番で考えています。
まずは本業で経験を積み、収入を増やす。
それでも限界を感じるなら、転職を考える。
さらに必要であれば副業にも挑戦する。
資産形成では、投資利回りだけを考えるのではなく、
「そもそも投資に回せるお金をどう増やすか」
も重要だと思っています。
0円〜100万円|まずは「お金を残す力」を作る
最初から投資で大きく増やそうとする必要はないと思っています。
まずは、
- 固定費を見直す
- 無駄な支出を減らす
- 自炊する
- 目標を決める
- 貯金する
というところから。
僕自身も、大学生の頃は「1000万円」という目標ではなく、「車が欲しい」という具体的な目標があったから貯金できました。
だから最初は、
「何のためにお金を貯めるのか」
を決めることから始めてもいいと思います。
100万円〜300万円|貯金だけでなく投資も考える
生活防衛資金を確保できたら、余剰資金について投資を考えます。
ここからは、
節約 × 投資 × 収入アップ
を同時に進めていきます。
投資額を増やす。
本業でスキルを身につける。
無駄な支出を減らす。
この3つを繰り返します。
300万円〜500万円|生活水準を上げすぎない
資産が増えてくると、
「これくらいなら使ってもいいかな」
と思うことも増えてきます。
もちろん、自分のために使うことは悪いことではありません。
ただ、僕は生活水準を必要以上に上げないようにしたいと思っています。
なぜなら、
一度上げた生活水準を下げるのは、とても難しい
と考えているからです。
収入が増えたからといって、家賃や車、食費、娯楽費などを一気に増やしてしまえば、以前の生活には戻りにくくなります。
だから、
生活水準はなるべく今のままキープする。
そのうえで、増えた収入を投資に回す。
これを意識したいと思っています。
500万円〜1000万円|資産形成を「習慣」にする
500万円を超えてきたら、1000万円はかなり具体的な目標になってくると思います。
でも、ここで特別なことをするつもりはありません。
僕は、
今までやってきたことを続けるだけ
だと思っています。
節約する。
収入を増やす。
投資する。
そして、必要以上に生活水準を上げない。
この繰り返しです。
資産形成は、一発逆転を狙うものではなく、
毎月の行動を積み重ねていくもの
だと考えています。
1000万円を達成しても、たぶん何も変わらない
僕が1000万円を達成したとしても、生活は大きく変えないつもりです。
投資をやめるわけでもありません。
急に高い家に住むわけでもありません。
急に高級車を買うわけでもありません。
これまでと同じように、
節約して、収入を増やして、投資する。
基本的にはこれを続けます。
1000万円は、あくまで通過点だからです。
ただ、
「ここまで来ることができた」
ということについては、誇りを持っていいと思っています。
資産形成を始めて気づいた「100円の価値」
資産形成を始めて、自分のお金に対する考え方も変わりました。
例えば、以前なら自動販売機で何気なく100円や150円を使っていたと思います。
でも今は、
「この100円で、自分は本当に幸せになるのか?」
と考えることがあります。
もちろん、飲み物を買うことが悪いわけではありません。
喉が渇いていて、その飲み物が欲しいなら買えばいい。
僕が考えるようになったのは、
「なんとなく使うお金」を減らす
ということです。
100円だからいい。
500円だからいい。
1000円だからいい。
そうやって何も考えずに使っていると、気づかないうちにお金はなくなります。
逆に、
「これは自分が欲しかったもの」
「これは友達との大切な時間」
「これは旅行の思い出」
というお金なら、僕は使っていいと思っています。
お金を使わないことが資産形成ではない
僕が一番伝えたいのはここです。
資産形成=できるだけお金を使わないこと
ではありません。
僕にとって資産形成とは、
「自分にとって大切なものにお金を使い、それ以外をできるだけ減らすこと」
です。
旅行には使う。
友達との時間にも使う。
趣味にも使う。
自己投資にも使う。
その代わり、
なんとなく買うもの。
必要のない固定費。
一人なのに何となくする外食。
何となく買う飲み物。
こういったところは削る。
全部を我慢するのではなく、
お金を使う場所を選ぶ。
これが僕の資産形成です。
20代の資産形成で忘れたくないこと
資産を増やすことは大切です。
1000万円を目指すことも大切です。
5000万円、1億円を目指すことも大切です。
でも、それだけを考えていると忘れてしまうことがあります。
それが、
「一番若い日は今日」
ということです。
明日になれば、今日より1日歳を取ります。
来年になれば、今とは違う生活になっているかもしれません。
今しかできない旅行。
今しかできない友達との時間。
今だから挑戦できる趣味。
今だからできる自己投資。
こういったものまで全部我慢して、
「1000万円を早く作る」
ことだけを考える必要はないと思っています。
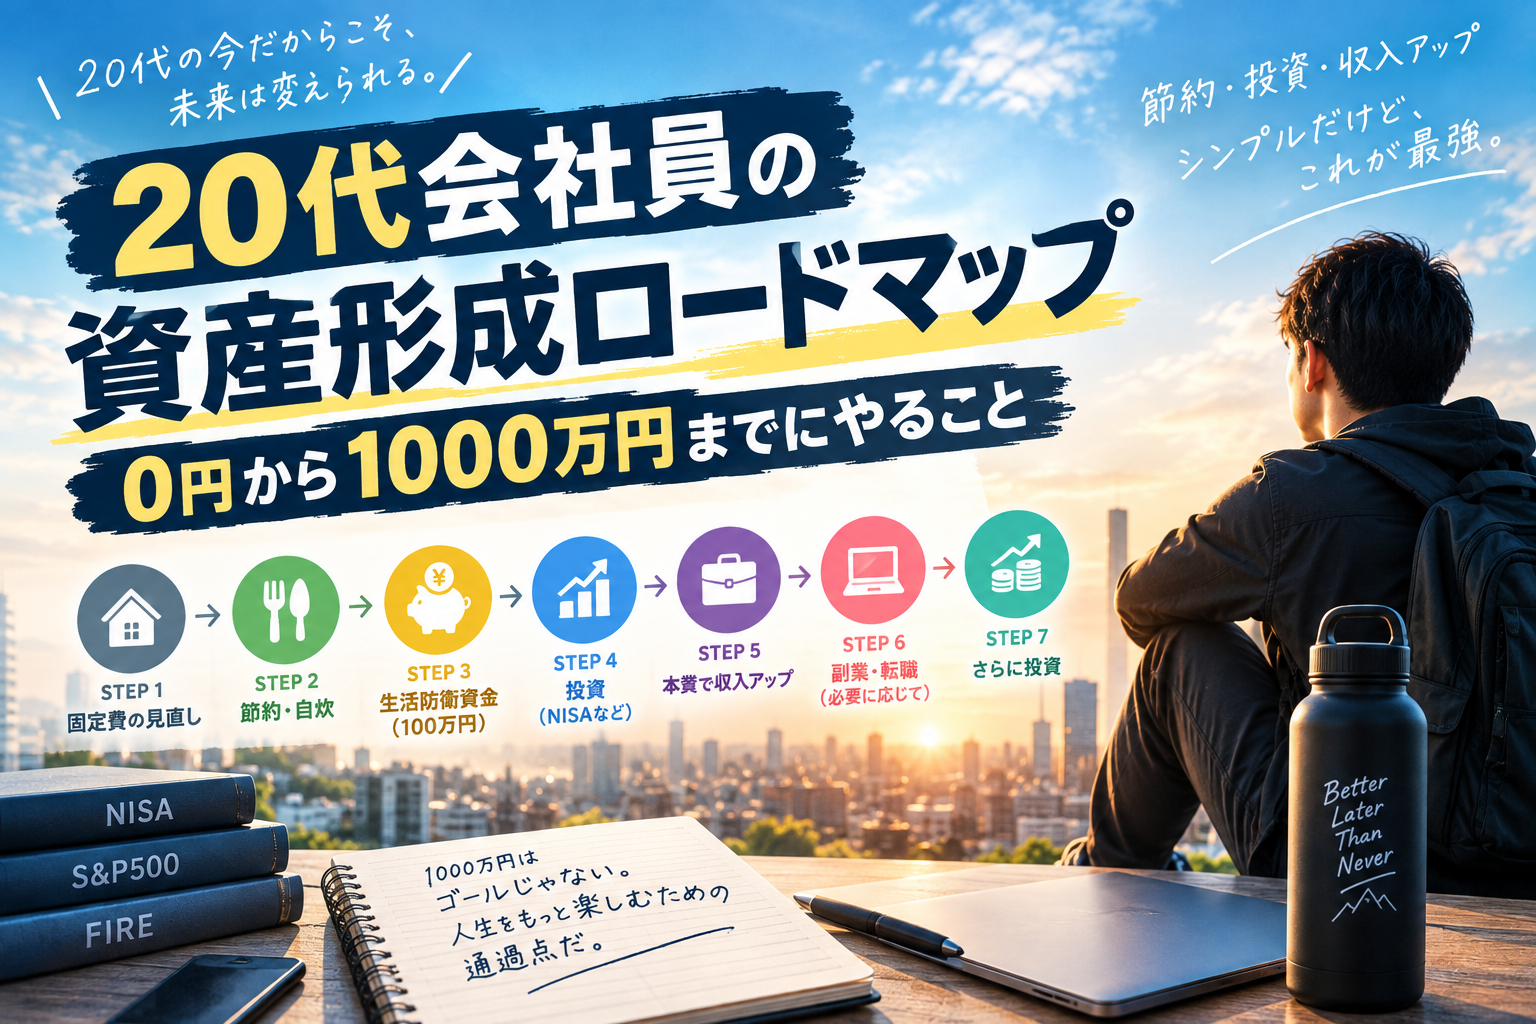
20代会社員の資産形成ロードマップ
僕が今考えているロードマップをまとめると、こうなります。
① 目標を決める
↓
② 固定費を見直す
↓
③ 普段の支出を減らす
↓
④ 生活防衛資金を確保する
↓
⑤ 余剰資金を投資する
↓
⑥ 本業で収入を増やす
↓
⑦ 必要なら転職する
↓
⑧ 副業にも挑戦する
↓
⑨ 生活水準を上げすぎない
↓
⑩ 1000万円を目指す
↓
⑪ 5000万円、1億円へ進む
↓
⑫ FIREを目指す
ただし、この道の途中でも、
旅行する。
友達と遊ぶ。
趣味を楽しむ。
自分に必要な経験にはお金を使う。
これも忘れない。
これが僕の考える20代の資産形成です。
まとめ|資産形成は人生を豊かにするためにする
僕は1000万円を目指しています。
でも、1000万円が人生のゴールではありません。
5000万円、1億円と資産を築き、最終的にはFIREを目指しています。
そのために、
節約する。
収入を増やす。
投資する。
この3つを続けていきます。
でも、資産形成のために人生を犠牲にするつもりはありません。
旅行にも行きます。
友達とも遊びます。
趣味も楽しみます。
自己投資もします。
なぜなら、
人生は貯金するためにあるわけではないからです。
お金を貯めることは目的ではなく、自分がやりたいことを実現するための手段です。
そして、僕が20代の人に一番伝えたいのは、
「一番若い日は今日」
ということ。
資産形成も大切です。
でも、今しかできない経験への投資も絶対にしておくべきだと思います。
1000万円を目指しながら、今日という日も楽しむ。
僕はそんな資産形成を続けていきたいと思っています。
コメント