「新NISAとiDeCoって何が違うの?」
「20代会社員なら、どちらを先に始めればいい?」
「投資初心者だから、できるだけ失敗したくない……」
新NISAやiDeCoを調べ始めると、このような疑問を持つ人も多いのではないでしょうか。
どちらも将来のお金を準備するために活用できる制度ですが、使い方や税制上のメリット、資金の引き出しやすさは大きく異なります。
私自身も20代・新卒1年目で投資を始めるとき、
「NISAから始めるべき?」
「iDeCoもやった方がいい?」
とかなり迷いました。
最終的に私は、まず新NISAを利用して投資を始めました。
理由は、20代では結婚や転職、引っ越し、車の購入など、将来どのタイミングでお金が必要になるか分からないからです。
この記事では、新NISAとiDeCoの違いを初心者向けに比較しながら、20代会社員の私がなぜ新NISAを優先したのかを実体験も交えて解説します。
この記事を読み終わるころには、
- 新NISAとiDeCoの違い
- それぞれのメリット・デメリット
- 20代会社員はどちらを優先すべきか
- 両方利用する場合の考え方
- 投資初心者が始める順番
が分かるようになります。
※この記事は投資を推奨するものではありません。投資には元本割れのリスクがあります。制度の利用や投資判断は、ご自身の収入・生活状況・資産状況などを考慮して判断してください。
結論|20代会社員はまず新NISAを優先するのがおすすめ
最初に結論です。
20代の投資初心者なら、まず新NISAを優先し、その後に余裕があればiDeCoを検討する方法がおすすめです。
もちろん、iDeCoが悪いという意味ではありません。
むしろiDeCoには、掛金の所得控除など、新NISAにはない大きな税制上のメリットがあります。
ただし、iDeCoは原則として老後まで資金を引き出せません。
一方、新NISAは必要になったときに売却して現金化できます。
この違いを考えると、20代ではまず、
生活防衛費を確保
↓
新NISAで資産形成
↓
余裕ができたらiDeCoを検討
という順番が考えやすいでしょう。
新NISAとiDeCoの違いを一目で比較
まずは、それぞれの特徴を比較してみましょう。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 主な目的 | 資産形成 | 老後資金の準備 |
| 制度の特徴 | 投資の利益が非課税 | 掛金・運用・受取時に税制優遇 |
| 運用益 | 非課税 | 非課税 |
| 掛金の所得控除 | なし | あり |
| 資金の引き出し | 売却・換金が可能 | 原則60歳まで不可 |
| 投資できる商品 | NISA対象商品 | iDeCo対象商品 |
| 向いている人 | 将来の選択肢を残したい人 | 老後資金を準備したい人 |
| 自由度 | 高い | 低い |
| 老後資金づくり | ◎ | ◎ |
| 途中で使う可能性があるお金 | ◎ | △ |
一番覚えておきたいのは、
新NISA=自由度の高い資産形成
iDeCo=老後資金に特化した資産形成
という違いです。
|新NISAとiDeCoは「お金の目的」が違う
イメージすると分かりやすいです。
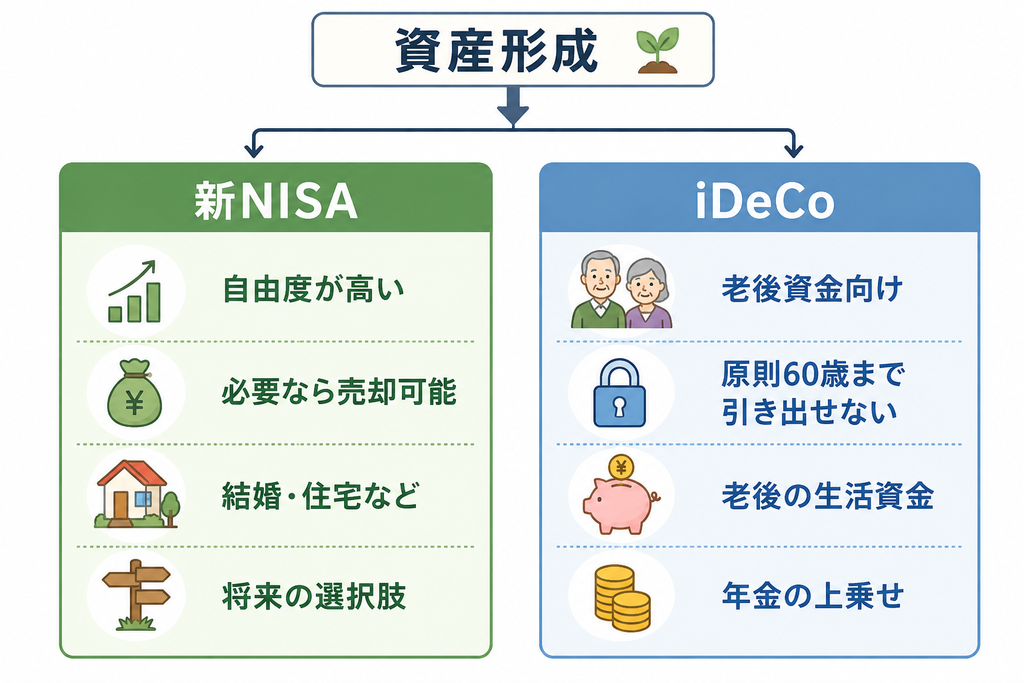
つまり、どちらが「絶対に優れている」という話ではありません。
目的が違う制度だからこそ、自分のお金の使い道に合わせて選ぶことが大切です。
新NISAとは?
新NISAは、投資によって得られた利益を非課税にできる制度です。
通常、株式や投資信託などの投資で利益が出た場合、利益に対して税金がかかります。
一方、NISA口座内で対象商品に投資した場合、一定の条件のもとで運用益が非課税になります。
例えば、
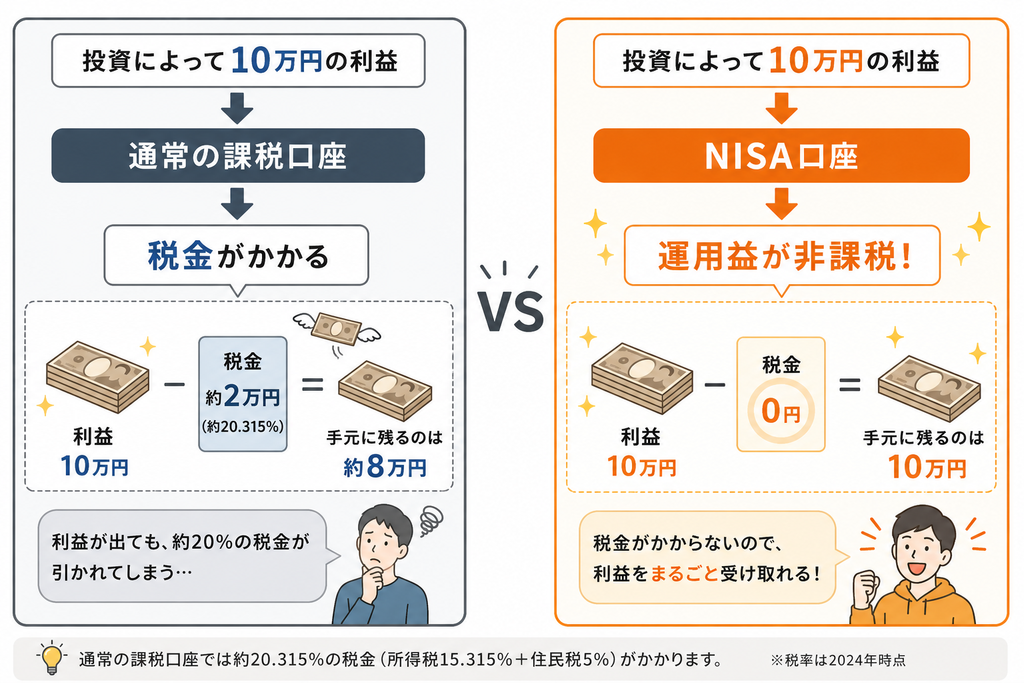
という違いがあります。
新NISAについて詳しく知りたい方はこちらの記事もどうぞ。
→ 新NISAとは?投資初心者の20代会社員が始めた理由とS&P500を選んだ理由
新NISAのメリット
メリット①|運用益が非課税
新NISAの大きなメリットは、運用益が非課税になることです。
長期間投資を続ける場合、税金の有無は資産形成に影響します。
特に20代の場合は、長い運用期間を確保しやすいため、NISAを利用するメリットを考えやすいでしょう。
メリット②|必要になったら売却できる
私が20代で新NISAを優先した大きな理由がこれです。
20代は、これから人生のイベントがたくさんあります。
例えば、
- 転職
- 引っ越し
- 結婚
- 車の購入
- 住宅購入
- 独立
- 趣味
- 急な出費
などです。
もちろん、投資したお金を頻繁に使うことを前提にするべきではありません。
しかし、
「必要になったときに現金化できる」
という安心感は大きいと感じました。
私が新NISAを優先した理由
私自身、20代・新卒1年目で投資を始めました。
最初から大きな金額を投資していたわけではありません。
投資を始める前は、
「投資って難しそう」
「損したらどうしよう」
「そもそも何を買えばいいんだろう」
という状態でした。
そんな中で新NISAを選んだのは、まず投資を経験してみたかったからです。
そして、iDeCoについて調べたときに気になったのが、
原則60歳まで引き出せない
という点でした。
20代の自分にとっては、60歳まで使わないと決めるには長すぎると感じました。
これから転職するかもしれません。
引っ越すかもしれません。
車が必要になるかもしれません。
結婚するかもしれません。
まだ人生の予定が決まっていない20代だからこそ、私はまず自由度の高い新NISAを選びました。
iDeCoとは?
iDeCoとは「個人型確定拠出年金」のことです。
簡単にいうと、
自分で老後のためのお金を準備する私的年金制度
です。
毎月一定額を拠出し、自分で選んだ商品などで運用します。
そして、原則として60歳以降に受け取ります。
iDeCoの大きな特徴は、税制上の優遇です。
主なメリットは、
- 掛金が所得控除の対象になる
- 運用益が非課税になる
- 受け取り時にも控除がある
という点です。
そのため、老後資金を準備しながら税負担を抑えたい人には魅力的な制度です。
iDeCoの最大のメリット|掛金が所得控除になる
新NISAにはない、iDeCoの大きなメリットが掛金の所得控除です。
例えば、毎月1万円をiDeCoに拠出した場合、
月1万円
×
12か月
=
年間12万円
となります。
この掛金は、一定の条件のもとで所得控除の対象になります。
そのため、所得税や住民税を納めている会社員の場合、税負担を軽減できる可能性があります。
ただし、実際の節税額は年収や税率、勤務先の企業年金制度などによって異なります。
「毎月1万円入れれば必ず1万円税金が安くなる」という意味ではないので注意してください。
iDeCoのデメリット|原則60歳まで引き出せない
iDeCoを検討するなら、ここは必ず理解しておきたいポイントです。
iDeCoは原則として60歳まで資金を引き出せません。
これが新NISAとの大きな違いです。
例えば、
20代でiDeCoを始める
        ↓
毎月積み立て
        ↓
運用
        ↓
原則60歳まで引き出せない
        ↓
老後資金として受け取る
という仕組みです。
そのため、
「将来使うかもしれないお金」
をiDeCoに入れすぎるのは避けたいところです。
20代では「老後資金」と「それ以外のお金」を分ける
私は、20代の資産形成ではここが非常に重要だと考えています。
例えば、
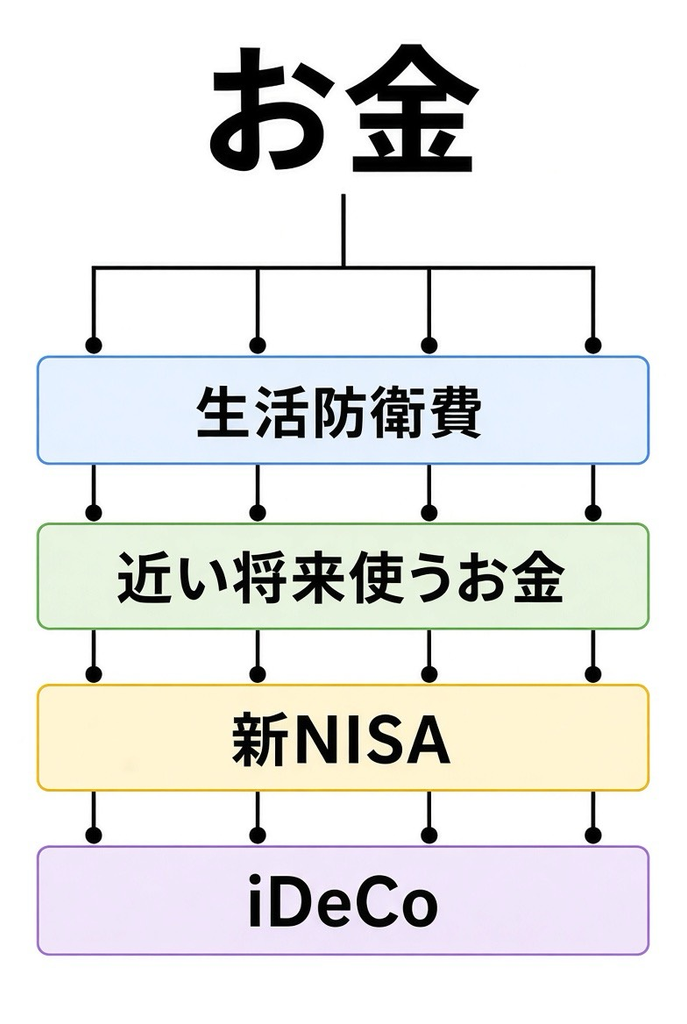
というように、目的ごとに分けて考える方法です。
生活防衛費まで投資するのではなく、まず生活に必要なお金を確保します。
そのうえで、
「当分使わないけど、必要になったら使えるようにしておきたいお金」
は新NISA。
「老後まで使わないと決められるお金」
はiDeCo。
という考え方ができます。
新NISAとiDeCoはどっちが得?
ここもよくある疑問です。
結論として、
単純に「どちらが得」とは言えません。
なぜなら、税制上のメリットが違うからです。
| メリット | 新NISA | iDeCo |
|---|---|---|
| 運用益の非課税 | ◎ | ◎ |
| 掛金の所得控除 | × | ◎ |
| 受取時の税制優遇 | ― | ◎ |
| 資金の自由度 | ◎ | △ |
| 老後資金への強制力 | △ | ◎ |
つまり、
税金面を重視するならiDeCo
自由度を重視するなら新NISA
という見方もできます。
ただし、iDeCoは加入資格や掛金上限などが人によって異なるため、実際に利用する際は最新の制度内容を確認しましょう。
20代会社員ならどちらを優先する?
私なら、次の順番で考えます。
STEP1
生活防衛費を確保
        ↓
STEP2
新NISAで資産形成
        ↓
STEP3
収入・貯金に余裕ができる
        ↓
STEP4
iDeCoを検討
        ↓
STEP5
老後資金をさらに準備
もちろん、これは全員に当てはまる正解ではありません。
例えば、
- 所得控除による節税効果を重視したい
- 老後資金を強制的に確保したい
- 60歳まで使わないお金がある
- 勤務先の企業年金制度との関係でiDeCoを活用しやすい
という人なら、iDeCoを早くから活用する考え方もあります。
私の場合は「まず新NISA」だった
私の場合は、
「まだ20代で、これから何が起こるか分からない」
ということを重視しました。
新卒1年目なので、これから転職する可能性もあります。
住む場所が変わる可能性もあります。
将来的に大きな買い物をする可能性もあります。
そのため、
「老後まで完全に使わないお金」
を作るより、
「長期的に増やすことを目指しながら、必要になれば使えるお金」
をまず作りたいと考えました。
その結果、最初に利用したのが新NISAでした。
実際に投資を始めてみると、値動きを経験することで、
「自分はどのくらいの値下がりなら耐えられるのか」
「毎月いくらなら無理なく続けられるのか」
なども少しずつ分かってきました。
これは投資を始める前には分からなかったことです。
新NISAとiDeCoは「どちらか一方」ではない
ここも重要です。
新NISAとiDeCoは、どちらか一方しか利用できないわけではありません。
余裕がある人なら、両方を使い分けることもできます。
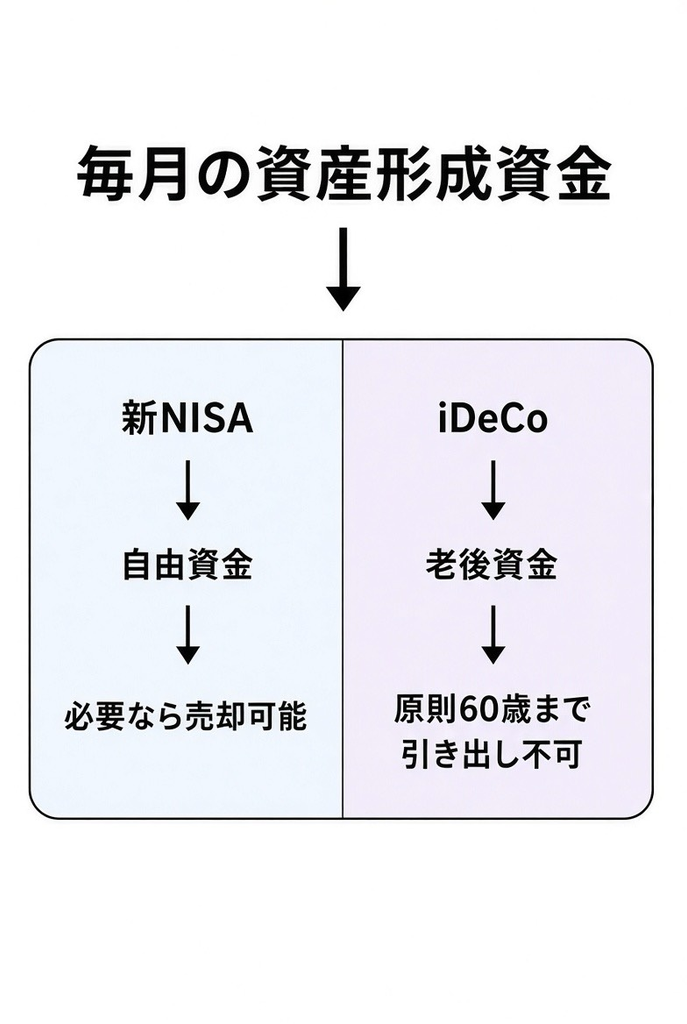
例えば、
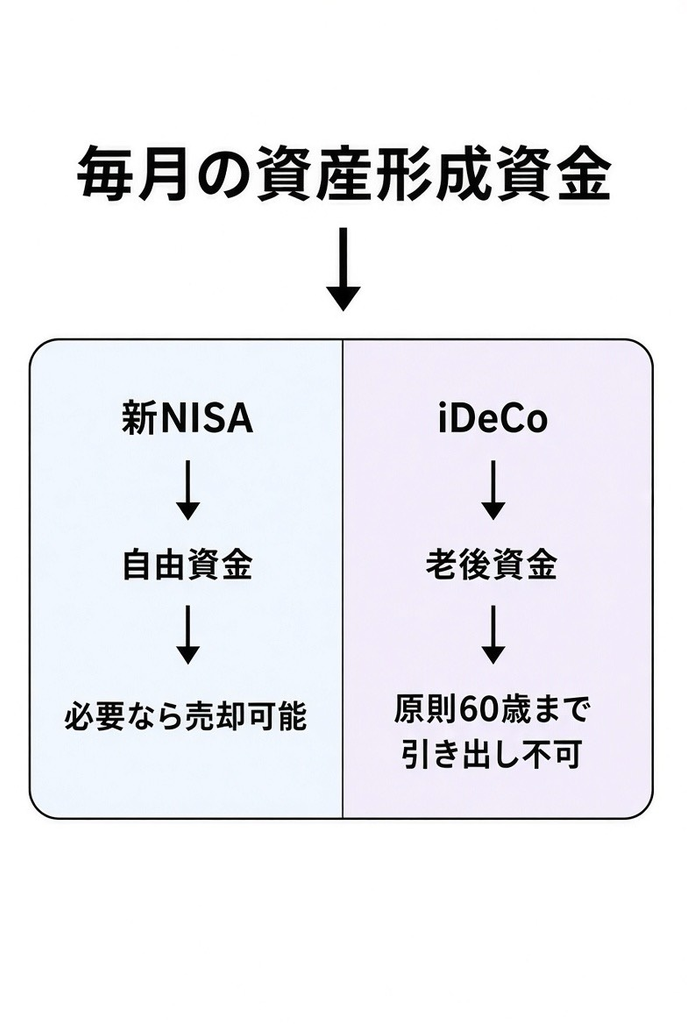
という形です。
新NISAとiDeCoを競わせるのではなく、
「目的ごとに使い分ける」
という考え方をすると分かりやすくなります。
こんな人は新NISA向き
以下に当てはまるなら、新NISAを優先する考え方が向いています。
- 投資初心者
- 20代で将来の予定がまだ決まっていない
- 資金の自由度を残したい
- 将来のために資産形成したい
- 必要になったら売却できる安心感が欲しい
- まず少額から投資を経験したい
特に、
「投資を始めたいけど、60歳までお金を固定するのは不安」
という人は、新NISAの方が考えやすいでしょう。
こんな人はiDeCo向き
一方で、以下のような人はiDeCoを検討する価値があります。
- 老後資金を準備したい
- 所得控除による節税を活用したい
- 60歳まで使わないお金がある
- 強制的に老後資金を作りたい
- 長期間の資産形成を考えている
ただし、iDeCoは誰でも同じ条件で利用できるわけではありません。
会社員の場合は、勤務先の企業年金制度などによって加入条件や掛金上限が変わる場合があります。
そのため、始める前に自分がいくら拠出できるのか確認しましょう。
投資初心者がやりがちな間違い
新NISAとiDeCoを調べていると、
「税金が安くなるなら、全部iDeCoに入れた方がいいのでは?」
と思う人もいるかもしれません。
しかし、税制上のメリットだけで決めるのはおすすめしません。
大切なのは、
「そのお金をいつ使う可能性があるのか」
です。
例えば、
3年後に使う可能性がある
        ↓
老後まで引き出せない制度には入れすぎない

30年以上使う予定がない
        ↓
老後資金としてiDeCoを検討
というように、時間軸で考えると分かりやすくなります。
20代会社員の資産形成は「貯金+NISA+iDeCo」で考える
私は、投資だけを考えるのではなく、
貯金・新NISA・iDeCo
をそれぞれ別の役割として考えるのがおすすめです。
投資で資産を増やすことだけを考えて、現金がほとんどなくなるのは避けたいところです。
私自身も投資を始めてから、
「投資額を増やすこと」
だけではなく、
「毎月いくら貯金できるか」
も意識するようになりました。
よくある質問
Q. 新NISAとiDeCoは両方できますか?
はい、条件を満たせば両方利用できます。
それぞれ目的や税制上のメリットが異なるため、併用する方法もあります。
ただし、iDeCoの加入条件や掛金上限は人によって異なるため、確認が必要です。
Q. 新NISAとiDeCoはどちらを先に始めるべき?
20代の投資初心者なら、私はまず新NISAを検討します。
理由は、資金の自由度が高いからです。
ただし、所得控除による節税を重視する人や、老後資金を確実に準備したい人は、iDeCoを優先する選択肢もあります。
Q. iDeCoは60歳になれば必ず受け取れますか?
iDeCoは原則60歳以降に受け取る制度ですが、加入期間などによって受給開始年齢が異なる場合があります。
「20歳で始めたら60歳に必ず受け取れる」と単純に考えず、最新の制度内容を確認しましょう。
Q. 新NISAなら元本割れしませんか?
いいえ。
新NISAは税制上の制度であり、元本保証ではありません。
投資する商品によっては、価格が大きく下落する可能性があります。
Q. iDeCoなら損をしませんか?
いいえ。
iDeCoも投資商品を選択する場合、運用結果によって資産が増減します。
税制上のメリットがあるからといって、元本割れしないわけではありません。
まとめ|20代は「自由に使える資産」と「老後資金」を分けて考えよう
新NISAとiDeCoは、どちらも資産形成に活用できる制度です。
ただし、役割は大きく異なります。
| 新NISA | iDeCo |
|---|---|
| 資産形成全般 | 老後資金 |
| 運用益が非課税 | 運用益が非課税 |
| 掛金の所得控除なし | 掛金が所得控除の対象 |
| 資金の自由度が高い | 原則60歳まで引き出せない |
| 20代の資産形成と相性が良い | 老後資金づくりと相性が良い |
私自身は20代・新卒1年目ということもあり、まず新NISAを優先しました。
理由はシンプルです。
「まだ人生の予定が決まっていないから、資金の自由度を残しておきたかった」
からです。
これから結婚するかもしれない。
転職するかもしれない。
引っ越すかもしれない。
車を買うかもしれない。
住宅を購入するかもしれない。
そんな20代だからこそ、老後だけにお金を縛るのではなく、まずは自由度の高い資産を作ることも大切だと考えています。
一方で、老後資金をしっかり準備したい人にとって、iDeCoは非常に魅力的な制度です。
だからこそ、
新NISAとiDeCoのどちらが優れているか
ではなく、
「自分はいつ使うお金を作りたいのか」
で考えてみてください。
私なら、
生活防衛費
↓
新NISA
↓
余裕ができたらiDeCo
という順番で考えます。
まずは自分の生活に無理のない範囲で、できることから始めてみましょう。
あわせて読みたい
新NISAについてもっと詳しく知りたい方はこちら。
→ 新NISAとは?投資初心者の20代会社員が始めた理由とS&P500を選んだ理由
投資初心者が何から勉強すればいいか分からない方はこちら。
→ 投資初心者がやるべき勉強方法5選|20代会社員が新NISAを始める前に学んだこと
S&P500について詳しく知りたい方はこちら。
→ S&P500とは?投資初心者にもわかりやすく解説|20代会社員の私が積立投資を選んだ理由
資産形成全体の流れを知りたい方はこちら。
コメント