「20代で100万円貯めたいけど、給料が少ないから難しそう」
「貯金するためには、遊びや趣味を全部我慢しないといけないの?」
そんな人に向けて、この記事では僕が23歳・新卒1年目で資産100万円を作るまでに実践したことを紹介します。
僕は社会人になる時点で、大学生の頃から貯めていた約60万円の貯金がありました。
そして社会人になってから、
- 給料が入ったら先に貯金する
- 固定費を抑える
- 無駄な支出を減らす
- でも、友達や恋人との時間にはお金を使う
- サウナや筋トレ、勉強など自己投資にもお金を使う
ということを意識して、社会人3か月目で資産100万円を突破しました。
ただ、僕は100万円をゴールだとは考えていません。
100万円は、これから資産を増やしていくための通過点です。
この記事では、僕が実際にどのように100万円を作ったのか、そして100万円を作った後に何を目指しているのかまで紹介します。
僕が資産100万円を達成したときの状況
まず、僕が100万円を達成したときの状況を紹介します。
- 年齢:23歳
- 新卒1年目
- 社会人3か月目
- 大学生の頃の貯金:約60万円
- 社会人になってからの手取り:約30万円
- 実家暮らし
- 家に入れているお金:約3万円
- 毎月の貯金目標:10万円
- 最初のボーナス:約10万円
資産の推移は、おおよそ以下のような感じでした。
| 時期 | 資産 |
|---|---|
| 入社時 | 約60万円 |
| 社会人1か月目 | 約70万円 |
| 社会人2か月目 | 約80万円 |
| 社会人3か月目 | 約100万円 |
3か月目には新卒1年目の最初のボーナス約10万円も入っています。
そのため、社会人になってから何もない状態から100万円を作ったわけではありません。
大学生の頃から少しずつ貯めてきたお金を土台にして、社会人になってから資産を増やしたというのが僕の実際のところです。
大学生の頃から貯金を始めた
僕が貯金を始めたのは、社会人になってからではありません。
大学生の頃から少しずつお金を貯めていました。
当時は飲食店でアルバイトをしていて、月収はだいたい10万円ほど。
その中から、毎月約3万円を貯金していました。
なぜ貯金していたのか?
最初から「将来FIREするために1000万円貯める!」と考えていたわけではありません。
当時の目的は、車が欲しかったからです。
欲しいものがあったから貯金を始めた。
かなりシンプルな理由でした。
でも、この経験から「毎月少しずつお金を残す」という習慣が身につきました。
結果的に大学を卒業する頃には、約60万円の貯金ができていました。
今振り返ると、大学生の頃に身につけたこの習慣が、社会人になってからの資産形成にもつながっていると思います。
新卒1年目で100万円を作るために意識したこと
ここからは、社会人になってから僕が意識していたことを紹介します。
特別な節約術を使ったわけではありません。
むしろ、かなりシンプルです。
① 給料が入ったら先に貯金する
僕が意識していたのは、「余ったお金を貯金する」のではなく、先に貯金することです。
毎月10万円を貯金することを目標にしていました。
給料が入ったら、まず貯金する。
そして残ったお金で生活する。
この順番にすることで、「今月余ったら貯金しよう」という考え方をしないようにしました。
僕の場合、貯金用のお金は定期口座に移していました。
普段使う口座と貯金する口座を分けることで、使えるお金を意識しやすくなります。
② 固定費をできるだけ抑える
毎月必ず出ていく固定費は、できるだけ抑えるようにしています。
僕の場合は実家暮らしなので、家賃は一人暮らしと比べてかなり抑えられています。
実家には毎月約3万円を入れています。
その他にも、
- スマホ:約5,000円
- サブスク:約2,000円
- 食費:約1万円
- その他:約2万円
など、毎月の支出をある程度把握しています。
もちろん、誰でも実家暮らしができるわけではありません。
一人暮らしをしている人は家賃などの負担が大きくなるので、僕と同じペースで貯める必要はないと思っています。
大切なのは、自分の収入に対して固定費が大きくなりすぎないようにすることです。
③ 家計簿をつける
僕は家計簿もつけています。
「何にいくら使ったのか」を把握するだけでも、お金の使い方は変わります。
貯金ができない原因は、収入が少ないことだけとは限りません。
自分が何にお金を使っているのか分からないことも、原因の一つだと思います。
家計簿をつけることで、
「これは必要な支出だった」
「これはなくてもよかったな」
と振り返ることができます。
細かく1円単位まで管理する必要はありません。
まずは自分のお金がどこに流れているのかを知ることが大切だと思っています。
「節約=我慢」にはしなかった
ここは、僕が貯金するときに特に大切にしている部分です。
僕は100万円を作るために、すべての支出を削ったわけではありません。
むしろ、自分が価値を感じるものには普通にお金を使っています。
例えば、
- 友達との食事
- 恋人とのデート
- 旅行
- 飲み会
- 趣味
- サウナ
- 筋トレ
- 勉強
などです。
こうした経験や交流に使うお金は、できるだけ惜しまないようにしています。
なぜなら、人生は貯金するためだけにあるわけではないと思っているからです。
お金を使うことも資産形成の一部だと思う
「貯金したいから友達との遊びを全部断る」
「旅行に行かずにお金を貯める」
「趣味を全部やめる」
これを何年も続けることが、本当に自分にとって良い資産形成なのか。
僕はそうは思いません。
もちろん、無駄遣いを減らすことは大切です。
でも、
「自分が大切にしていること」まで削る必要はない
と思っています。
友達との時間や旅行、趣味、勉強、筋トレなど、今しかできない経験もあります。
だから僕は、
無駄なものには使わない。
でも、自分が価値を感じるものには使う。
という考え方をしています。
これなら、貯金をしながら生活を楽しむこともできます。
「無駄遣いをしない」と「お金を使わない」は違う
僕が考える節約は、単純にお金を使わないことではありません。
例えば、
- 必要のないコンビニに行かない
- 必要のない買い物をしない
- ギャンブルをしない
- なんとなく契約したサブスクを放置しない
- 欲しくないものを周りに合わせて買わない
こうした「なんとなく使っているお金」を減らします。
一方で、
- 友達との食事
- 恋人との時間
- 旅行
- サウナ
- 筋トレ
- 勉強
など、自分にとって価値があるものにはお金を使います。
この線引きをすることで、節約によるストレスを減らしながら貯金を続けることができました。
20代で100万円を作るなら「小さく始める」
100万円と聞くと、大きな金額に感じるかもしれません。
でも、最初から100万円を一気に作ろうとする必要はありません。
例えば、
1万円 → 10万円 → 30万円 → 50万円 → 100万円
というように、小さな目標を作っていけばいいと思います。
僕自身も、大学生の頃は「1億円を作るために60万円を貯めよう」と考えていたわけではありません。
「車が欲しいから毎月3万円貯めよう」
というところから始まりました。
小さな目標でも、積み重ねれば大きな資産になります。
100万円を作ったら終わりではない
僕にとって、100万円はゴールではありません。
あくまで資産形成の通過点です。
100万円を作ったことで、
「これだけ貯められるなら、もっと増やせる」
という感覚も持てるようになりました。
そして、その次に考えたのが生活防衛資金です。
生活防衛費140万円までは貯金を優先
僕は現在、生活防衛費として140万円程度を一つの目安にしています。
生活防衛費とは、病気や失業、急な出費など、何かあったときに生活を維持するためのお金です。
投資しているお金は、必要なタイミングで価格が下がっている可能性があります。
そのため、生活に必要なお金まで無理に投資へ回すのではなく、まずは現金として確保しておく考え方です。
僕の場合は、
生活防衛費140万円までは貯金を優先する。
そして、
140万円を確保できたら、それ以上の余剰資金は投資に回す。
という方針です。
140万円を超えたら投資へ
生活防衛費を確保した後は、貯金だけで資産を増やすのではなく、投資も活用していきます。
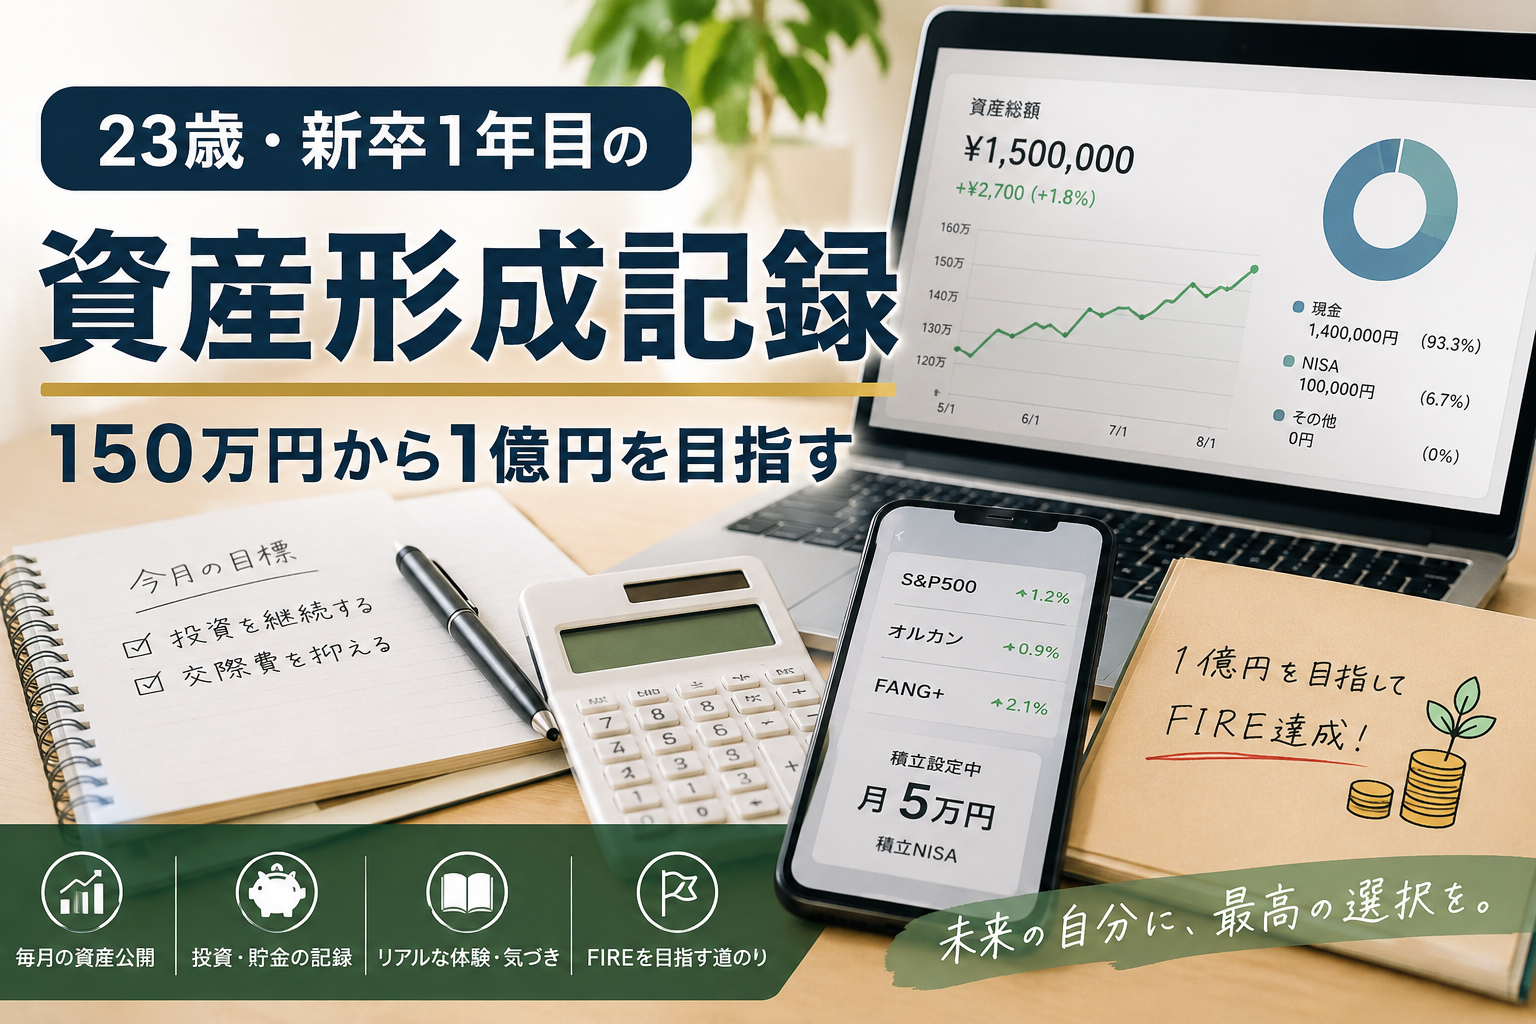
僕はNISAを利用して、インデックスファンドを中心に投資しています。
短期間でお金を増やそうとするのではなく、長期的に資産を育てていく考え方です。
もちろん、投資には元本割れの可能性があります。
だからこそ、
生活に必要なお金を確保する
↓
余裕資金で投資する
という順番を大切にしています。
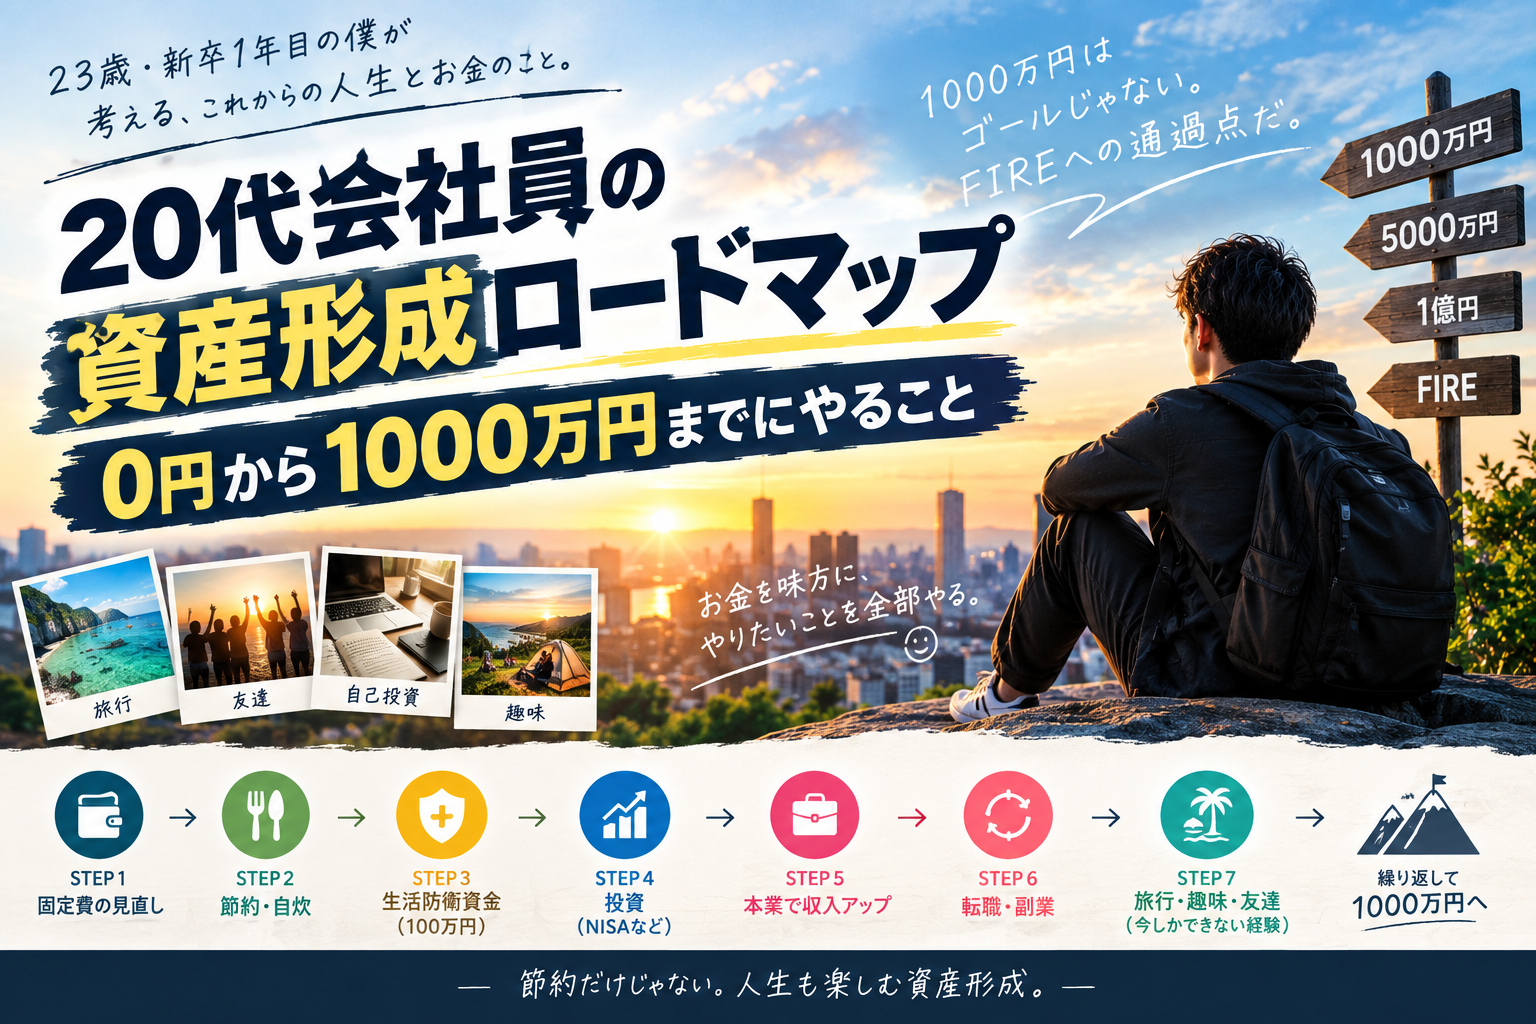
僕の資産形成は「100万円」で終わらない
僕にとって、
100万円はスタート地点です。
その先には、
100万円
↓
140万円
↓
200万円
↓
500万円
↓
1,000万円
↓
5,000万円
↓
1億円
という目標があります。
もちろん、簡単に達成できる金額ではありません。
だからこそ、
- 支出をコントロールする
- 本業で収入を得る
- スキルを身につける
- 収入を増やす
- 投資を続ける
ということを一つずつ積み重ねていきたいと思っています。
100万円を貯めたから人生が変わるわけではありません。
でも、100万円を作る過程で身についたお金の管理能力は、その後の資産形成にもつながっていくと思っています。
まとめ|20代の100万円は「我慢」ではなく「習慣」で作る
僕が新卒1年目で資産100万円を作るまでにやってきたことは、特別な方法ではありません。
大学生の頃から、
- 月3万円を貯金する
- 固定費を抑える
- 家計簿をつける
- 給料が入ったら先に貯金する
- 無駄遣いを減らす
といったことを続けてきました。
一方で、友達との食事や恋人との時間、旅行、サウナ、筋トレ、勉強など、自分が価値を感じることにはお金を使ってきました。
僕は、
人生は貯金するためにあるわけではない。
と思っています。
だからこそ、
使うところには使う。
必要のないところは削る。
残ったお金を将来のために回す。
このバランスを大切にしています。
そして、100万円はゴールではありません。
僕にとっては、これから1,000万円、5,000万円、そして1億円を目指していくための通過点です。
まずは100万円。
そこから生活防衛資金を確保し、余裕資金を投資に回しながら、少しずつ資産を大きくしていく。
20代だからこそ使える時間を味方につけて、焦らず資産形成を続けていきたいと思います。
コメント