資産形成について調べていると、新NISAや投資信託、おすすめの銘柄など、投資に関する情報を目にする機会が多いと思います。
もちろん、投資は資産を増やすための重要な手段です。僕自身も新NISAを活用し、毎月10万円を積み立てています。
しかし、資産形成を始めるうえで、僕が投資と同じくらい、いや、それ以上に大切だと考えていることがあります。
それが、投資に回すための元本を作ることです。
どれだけ優れた投資先を選んでも、投資に回せるお金が少なければ、増える金額にも限界があります。一方で、節約によって投資に回せるお金を増やせば、その後の資産形成にも大きな差が生まれます。
この記事では、23歳・新卒1年目の僕が、なぜ投資を始める前の元本作りを重視しているのか、自分の考えを紹介します。
1. 資産形成で大切なのは「節約→収入アップ→投資」
僕が資産形成で大切にしている順番は、次の3つです。
- 節約して支出を減らす
- 収入を増やして投資に回せるお金を増やす
- 投資によって資産を育てる
投資というと、どの銘柄を買うか、どのくらいの利回りを目指すかに注目しがちです。
しかし、僕はその前に、投資に回せるお金をどれだけ作れるかが重要だと考えています。
例えば、毎月1万円を投資する人と、毎月10万円を投資する人では、同じ利回りで運用できたとしても、積み立てられる元本に大きな差が生まれます。
もちろん、誰もが毎月10万円を投資できるわけではありません。収入や生活環境によって、無理なく投資できる金額は違います。
だからこそ、最初から投資額を無理に増やそうとするのではなく、まずは自分の支出を把握し、減らせるところを見直すことが大切です。
僕も、投資の勉強をするなかで、運用利回りだけを考えるのではなく、そもそも投資に回せる元本を増やすことが重要だと気づきました。
2. なぜ投資よりも元本作りを重視するのか
僕が元本作りを重視する理由は、大きく3つあります。
理由① 元本が少ないと、利益の金額も小さくなる
例えば、投資によって年間5%の利益が得られたと仮定します。
元本が10万円なら利益は5,000円、100万円なら5万円、1,000万円なら50万円です。
| 元本 | 年利5%の場合の利益 |
|---|---|
| 10万円 | 5,000円 |
| 100万円 | 5万円 |
| 1,000万円 | 50万円 |
※税金・手数料を考慮せず、1年間で5%のリターンが得られたと仮定した単純計算です。実際の運用成果を保証するものではありません。
同じ5%でも、元本が大きいほど利益の金額は大きくなります。
もちろん、元本が少なくても投資を始める意味はあります。早いうちから経験を積み、長期運用を始めることにも価値があるからです。
ただ、投資によって資産を大きく増やしていきたいなら、元本を増やす努力も欠かせません。
僕が節約や収入アップを重視しているのは、このためです。
理由② 節約は自分で取り組める
投資のリターンは、自分の思いどおりにはなりません。
相場が上がる年もあれば、下がる年もあります。どれだけ勉強しても、毎年必ず利益を出せるわけではありません。
一方で、毎月の支出を見直すことは、自分の行動で取り組めます。
例えば、使っていないサブスクリプションを解約する、スマホ料金を見直す、普段の食事を自炊するなど、日常生活のなかでできることは少なくありません。
月5,000円の支出を減らせれば、年間では6万円です。
月1万円なら年間12万円になります。
投資の利益が出るかどうかは相場次第ですが、無駄な支出を減らして、その分を貯金や投資に回すことは自分で実行できます。
僕は、資産形成を始めたばかりの時期ほど、こうした自分でコントロールできる部分を大切にしたいと考えています。
理由③ 元本が増えれば、複利の効果も活かしやすくなる
長期投資では、運用によって得られた利益がさらに利益を生む「複利」の効果が期待できます。
例えば、100万円を年利5%で運用できた場合、1年後には105万円になります。
その後も同じ利回りで運用できれば、翌年は105万円に対して利益が生まれます。
ただし、複利の効果を活かすためにも、最初の元本や継続的な積み立てが重要になります。
僕はまだ23歳です。これから長い運用期間を確保できる可能性があります。
だからこそ、若いうちから投資を続けることに加えて、毎月投資に回せる金額を増やし、将来の資産形成の土台を作っていきたいと考えています。
3. 元本を作るために、まずは節約から始める
では、具体的にどうやって元本を作ればいいのでしょうか。
僕が意識しているのは、生活の満足度を大きく下げずに、無駄な支出を減らすことです。
固定費を見直す
まず見直したいのが、毎月発生する固定費です。
スマホ料金、保険料、サブスクリプションなどは、一度見直すことで、その後も節約効果が続く可能性があります。
毎月の支出は少額に見えても、1年、5年と積み重なれば大きな金額になります。
何となく払い続けているものがないか、一度確認してみるのがおすすめです。
ただし、必要な保障まで削ったり、使っているサービスを無理に解約したりする必要はありません。
大切なのは、自分にとって必要な支出と、そうでない支出を分けることです。
一人の食事は自炊する
食費も、工夫しやすい支出のひとつです。
僕は、一人で食事をするときは自炊を意識し、友人や恋人と食事をするときには外食も楽しみたいと考えています。
毎回外食をするのではなく、普段の食事で支出を抑える。その分、自分が大切にしたい時間にはお金を使う。
このようにメリハリをつければ、節約と生活の楽しさを両立しやすくなります。
生活防衛資金を確保する
元本を作るといっても、手元のお金をすべて投資に回せばいいわけではありません。
病気や失業、急な出費などに備えて、すぐに使える現金を確保しておく必要があります。
僕は、生活防衛資金を確保したうえで、余剰資金を投資に回すことを重視しています。
投資は、短期間で大きく値下がりすることもあります。必要なお金まで投資してしまうと、相場が下がったときに、損失を抱えたまま売却しなければならない可能性があります。
だからこそ、投資を始める前に、自分に必要な生活防衛資金を考えておくことが大切です。
4. 節約だけでは限界がある。次は収入アップを目指す
節約は資産形成の土台になりますが、支出を減らすだけでは限界があります。
例えば、月に使うお金をゼロにすることはできません。生活するためには、食費や住居費などの支出が必要だからです。
そこで、次に重要になるのが収入アップです。
収入が増えれば、生活に必要なお金を確保しながら、投資に回せる金額を増やせる可能性があります。
僕自身も社会人になり、給料を受け取りながら資産形成に取り組んでいます。
今後も、目の前の仕事に取り組みながら、自分の知識やスキルを身につけ、収入を増やす方法を考えていきたいです。
節約で作った元本を大切にしながら、収入を増やし、その余剰資金を投資に回していく。
僕は、この流れを継続することが、長期的な資産形成につながると考えています。
5. 元本ができたら、投資で資産を育てる
節約や収入アップによって投資に回せるお金ができたら、次は投資です。
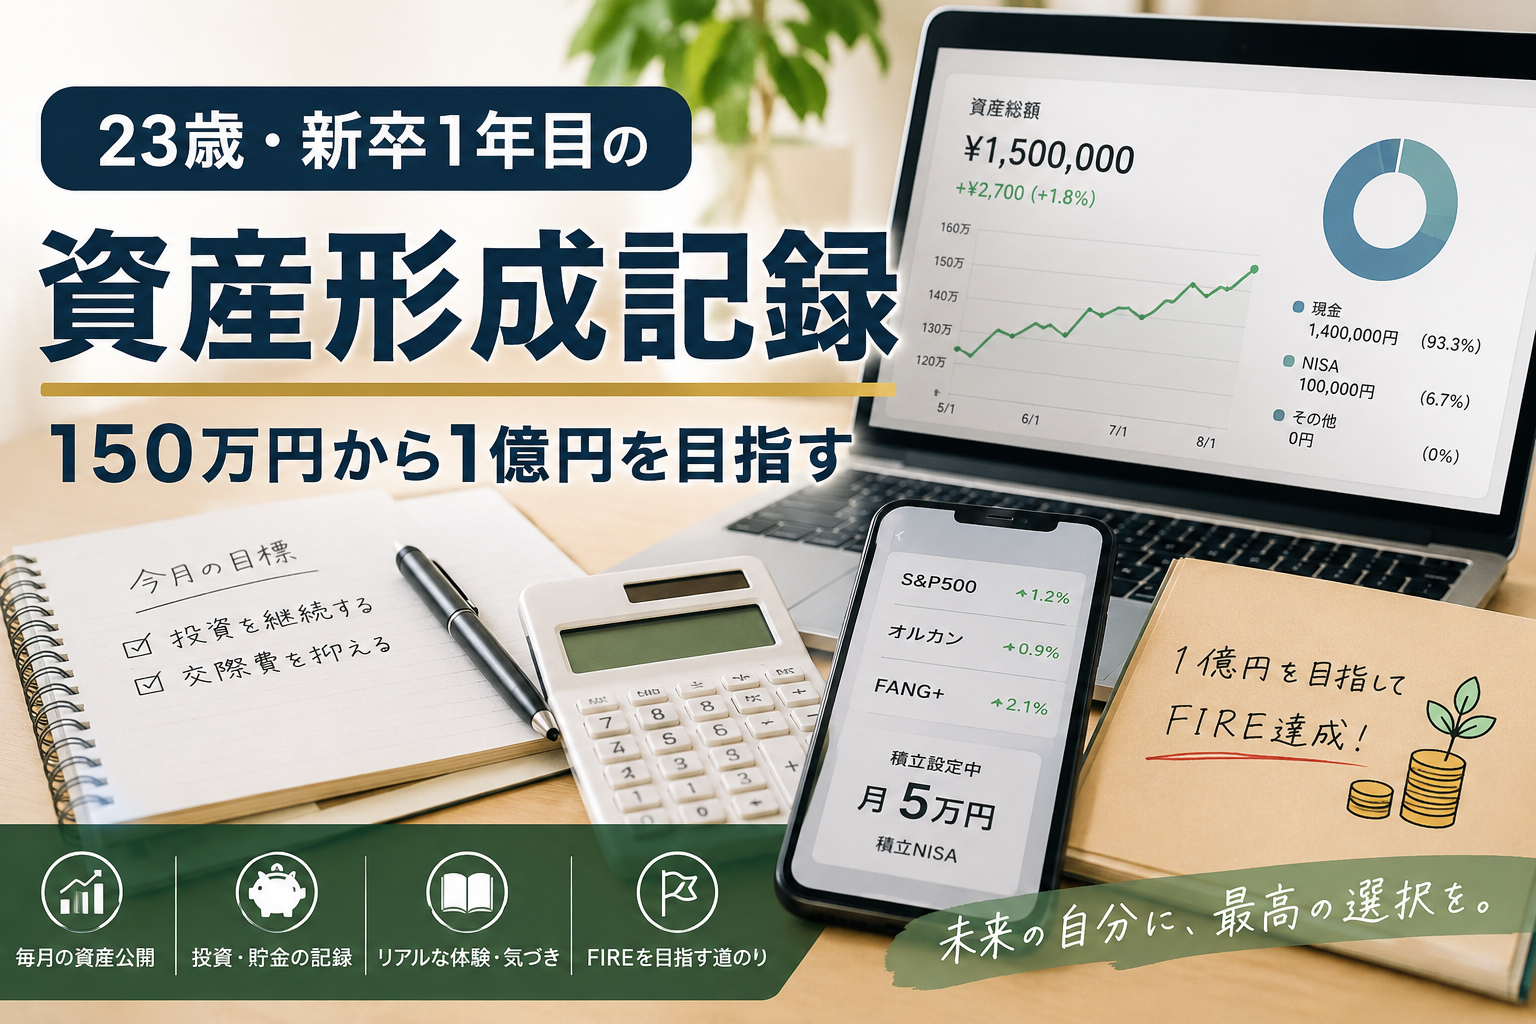
僕は新NISAを活用して、毎月10万円を積み立てています。
現在の積立設定は、S&P500に6万円、日経平均に2万円、FANG+に2万円です。
このように投資を続けているのは、将来的に大きな資産を築き、経済的な自由を目指したいからです。
ただし、投資額を増やせば必ず資産が増えるわけではありません。株式市場が下落すれば、資産が元本を下回ることもあります。
そのため、僕は生活防衛資金を確保することを前提に、長期的な視点で投資を続けたいと考えています。
また、投資先を考えることも大切ですが、最初から完璧なポートフォリオを作ろうとするより、家計を整え、無理なく継続できる仕組みを作ることも重要だと思います。
投資は、元本を作る努力を無駄にするものではありません。節約や収入アップで生み出したお金を、将来の資産へと育てるための手段です。
だからこそ、僕は「元本作り」と「投資」の両方を大切にしています。
6. 若いうちは、いかに「NISA貧乏」になれるかがカギ?
ここまで読むと、できる限り節約して、余ったお金をすべて投資に回せばいいと思うかもしれません。
実際、僕は若いうちに投資へ回す金額を増やすことには、大きな意味があると考えています。
SNSなどで使われる「NISA貧乏」という言葉があります。生活費を削ってでもNISAへの投資を優先し、自由に使えるお金が少なくなってしまう状態を指すことがあります。
僕は、この言葉を聞くと、若いうちから資産形成に本気で取り組む姿勢自体は大切だと思います。
ただし、生活に必要なお金まで削ったり、友人との付き合いや旅行などをすべて我慢したりすることが正解だとは思いません。
人生は、資産を増やすためだけにあるわけではないからです。
節約するところと、お金を使うところを分ける
僕が意識したいのは、すべての支出を減らすことではなく、優先順位をつけることです。
例えば、次のように考えています。
- 節約するもの: 不要な固定費、何となく続けている支出、一人で食べる普段の食事など
- お金を使いたいもの: 友人や恋人との時間、旅行、趣味、自分の成長につながる勉強や経験など
普段の生活では無駄な支出を減らし、自分が本当に価値を感じることにはお金を使う。
そのうえで、残ったお金を貯金や投資に回す。
このメリハリがあれば、資産形成を続けながら、今の生活も楽しめると思います。
若いうちには、若いうちにしかできない経験もあります。
将来のためにお金を貯めることは大切ですが、将来のために今をすべて犠牲にする必要はありません。
目指したいのは、生活を犠牲にするNISA貧乏ではなく、無駄な支出を減らしながら、できる限り多くのお金を投資に回せる生活です。
7. 僕が資産形成で目指しているもの
僕が資産形成に取り組んでいるのは、単純に預金残高や投資額を増やしたいからだけではありません。
将来的には、会社に縛られず、自分や家族のために使える時間を増やしたいと考えています。
そのために、まずは元本を作り、投資を続け、少しずつ資産を大きくしていきたいです。
1,000万円は通過点。その先には5,000万円、そして1億円という目標があります。
もちろん、目標を達成できるかどうかは、収入や支出、相場の状況などによって変わります。
それでも、若いうちから資産形成に取り組み、少しずつ行動を積み重ねることには意味があると思います。
最初から大きな金額を持っている必要はありません。
まずは毎月の支出を把握する。無駄な固定費を見直す。収入の一部を貯金する。そして、生活防衛資金を確保したうえで投資を始める。
こうした小さな積み重ねが、将来の大きな資産につながっていくと考えています。
まとめ:投資の前に、投資できるお金を作ろう
資産形成では、投資先や運用利回りに注目しがちです。
しかし、僕が大切だと考えているのは、投資に回せる元本を作ることです。
そのために、まずは節約で支出を減らし、次に収入アップを目指し、余剰資金を投資に回していく。
この順番を意識することが、長期的な資産形成の土台になると考えています。
そして、忘れたくないのは、人生はお金を貯めるためだけにあるわけではないということです。
無駄な支出は減らす。でも、友人との時間や旅行、趣味、自分の成長につながる経験にはお金を使う。
今を楽しみながら、将来のための資産も作っていく。
僕はこれからも、節約・収入アップ・投資の順番を大切にしながら、将来の自由につながる資産形成を続けていきます。
コメント